


Зменшення відсотків МФО: Верховний Суд пояснив, коли потрібен позов позичальника
Зменшення відсотків МФО залежить від підстав захисту. Верховний Суд пояснив, коли достатньо тлумачення договору, а коли потрібен позов позичальника.
Коли можна зменшити відсотки МФО без позову боржника?
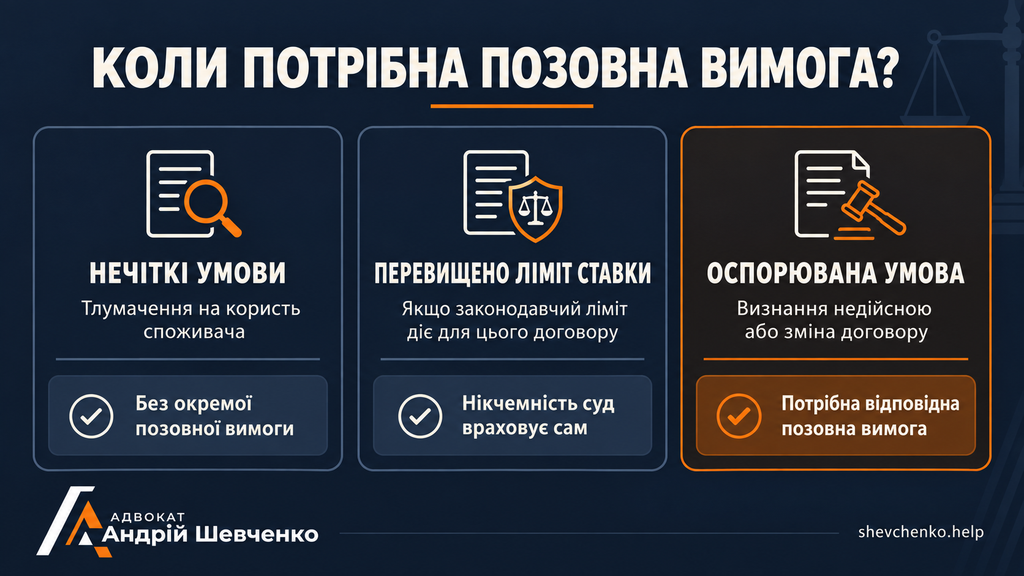
Суд може без окремої позовної вимоги позичальника витлумачити нечіткі або двозначні умови кредитного договору на його користь. Також суд зобов’язаний сам врахувати нікчемність умови про перевищення законодавчого ліміту денної ставки, якщо цей ліміт поширюється на договір. А для визнання оспорюваної умови недійсною або зміни договору через несправедливість потрібна відповідна позовна вимога.
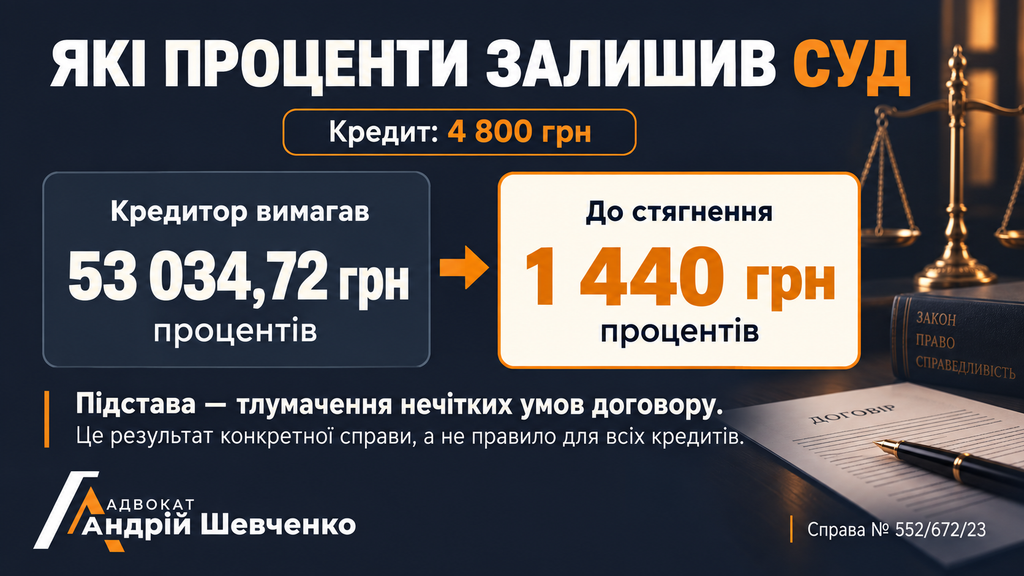
Такі висновки викладено у постанові Об’єднаної палати Касаційного цивільного суду Верховного Суду від 7 вересня 2026 року у справі № 552/672/23. Кредитор вимагав 53 034,72 грн процентів, але до стягнення залишили 1 440 грн.
Важливо: велика сума процентів сама собою не дає суду права переписати договір. Потрібно визначити конкретну підставу для заперечень.
Раніше про результат справи йшлося в офіційному повідомленні Верховного Суду. Тепер матеріал оновлено за повним текстом постанови: він містить важливі уточнення щодо законодавчого обмеження ставки та меж розгляду цієї справи.
Позичив 4 800 грн — кредитор вимагав майже 58 тисяч
13 травня 2021 року позичальник отримав кредит у розмірі 4 800 грн. У заяві-анкеті — додатку № 1 до договору — сторони погодили 1 440 грн процентів.
Водночас пункт 1.4 договору передбачав ставку 2 % на день та її подальше збільшення. У пунктах 1.2–1.3 ішлося про орієнтовний строк повернення 15 днів, а пункт 1.9 визначав граничний строк кредитування в один рік. Саме тому договір і додаток потрібно було читати разом.
У результаті кредитор звернувся до суду з вимогою стягнути 57 834,72 грн, з яких 53 034,72 грн становили проценти. Окремо він просив компенсувати судові витрати.
Суди вирішили спір по-різному:
- Перша інстанція стягнула 4 800 грн тіла кредиту та 1 440 грн процентів.
- Апеляційний суд додатково стягнув 51 594,72 грн процентів. Разом із 1 440 грн, присудженими першою інстанцією, це становило всі заявлені 53 034,72 грн.
- Об’єднана палата Верховного Суду скасувала стягнення додаткових 51 594,72 грн та відповідний розподіл судових витрат. Рішення першої інстанції щодо 1 440 грн процентів змінила лише в частині мотивів.
Отже, заборгованість за тілом кредиту та процентами становить 6 240 грн без урахування судових витрат. Справу не направили на новий розгляд: постанова є остаточною.
Ця остання деталь пояснює суть нового підходу. Суд виходив із необхідності з’ясувати зміст суперечливих умов договору. Він не визначав на власний розсуд, яку суму процентів вважати справедливою.
Що змінилося в підході Верховного Суду до відсотків МФО
Раніше у постанові від 12 лютого 2025 року у справі № 679/1103/23 Верховний Суд сформулював підхід, за яким суд мав оцінювати непропорційність процентів та їх відповідність справедливості, добросовісності й розумності навіть без окремої вимоги позичальника про оспорювання відповідних умов.
Саме питання відступу від цього висновку стало підставою для передачі справи № 552/672/23 до Об’єднаної палати.
У постанові від 7 вересня 2026 року Об’єднана палата прямо відступила від цього висновку. Для позичальника важливо розрізняти три ситуації.
Перша: незрозуміло, які саме проценти передбачає договір. Наприклад, заява-анкета містить одну суму, а інші положення — інший порядок нарахування. Суд має витлумачити ці умови, а нечіткість або двозначність — вирішити на користь споживача. Окрема позовна вимога для такого тлумачення не потрібна.
Друга: зміст умови зрозумілий, але позичальник вважає її несправедливою. Якщо захист потребує визнання умови недійсною або її зміни, самих заперечень про завеликі проценти недостатньо. За відсутності встановленої законом нікчемності потрібна відповідна позовна вимога споживача.
Третя: умова перевищує максимальну денну ставку, встановлену законом. Якщо відповідне обмеження застосовується до договору, така умова є нікчемною — недійсною в силу закону. Суд зобов’язаний врахувати це самостійно, навіть якщо позичальник не заявив заперечень. Позов про визнання такої умови недійсною не потрібен.
Тому неправильно робити висновок, що тепер кожному боржнику МФО обов’язково потрібен зустрічний позов. Спочатку потрібно визначити, у чому саме проблема з нарахуванням процентів.
Що це означає, якщо МФО вже подала на вас до суду
Новий висновок не означає, що всі нараховані МФО проценти тепер потрібно сплачувати. Він робить особливо важливим вибір підстав і способу захисту. Насамперед варто:
- Зіставити всі частини договору. Перевірити текст договору, заяву-анкету, додатки та погоджені зміни: чи однаково в них визначено ставку, суму процентів і період їх нарахування.
- Показати конкретну суперечність. У відзиві — письмовій відповіді на позов — зазначити, які саме умови нечіткі або двозначні та як їх слід розуміти на вашу користь.
- Перевірити законодавчий ліміт ставки. З’ясувати, коли укладено договір, чи продовжували строк кредитування та яке обмеження застосовується. Навіть за обов’язку суду врахувати нікчемність краще прямо викласти свої заперечення.
- Визначити, чи потрібна власна позовна вимога. Якщо захист потребує визнання оспорюваної умови недійсною або зміни договору, слід оцінити можливість зустрічного позову та дотриматися строків його подання.
За статтею 193 ЦПК України зустрічний позов можна пред’явити у строк для подання відзиву. Його спільний розгляд із позовом кредитора залежить від передбачених законом умов, зокрема взаємопов’язаності вимог.
Якщо вашу справу зупинили в очікуванні цього висновку, потрібно перевірити підстави для поновлення провадження та підготувати пояснення щодо його застосування. Стаття 254 ЦПК України передбачає поновлення за клопотанням учасника або з ініціативи суду після усунення обставин, які спричинили зупинення. Сам результат іншої справи не визначає автоматично суму вашого боргу.
Чи можна застосувати нове обмеження ставки до старого кредиту
Об’єднана палата також висловилася про максимальну денну процентну ставку.
У постанові пояснено: обмеження, запроваджені Законом № 3498-IX, за загальним правилом застосовуються до договорів, укладених із 24 грудня 2023 року. Для раніше укладених договорів необхідно, щоб після цієї дати продовжили саме строк кредитування — строк, на який надається кредит.
Суд також навів етапи запровадження максимальної денної ставки:
| Період укладення договору | Максимальна денна процентна ставка |
|---|---|
| 24.12.2023–21.04.2024 | 2,5 % |
| 22.04.2024–19.08.2024 | 1,5 % |
| Із 20.08.2024 | 1 % |
Ця таблиця не означає автоматичного перерахунку кожного раніше укладеного кредиту за ставкою 1 %. Для старих договорів із продовженням строку потрібно окремо оцінити умови й дату такого продовження.
У справі № 552/672/23 суд не встановив продовження строку кредитування після 24 грудня 2023 року. Тому нові обмеження до договору від 13 травня 2021 року не застосував.
Чого Верховний Суд у цій справі не вирішував
У повному тексті є важливе застереження: палата не вирішувала питання строку кредитування та його впливу на нарахування процентів.
Тому цю постанову не можна подавати як новий загальний висновок про право МФО нараховувати проценти після закінчення строку кредитування або як заборону заперечувати такі нарахування без зустрічного позову.
У конкретній справі 1 440 грн залишили завдяки тлумаченню нечітких умов на користь споживача. Питання процентів за межами строку кредитування потребує окремого аналізу договору та відповідної судової практики.
Що каже закон
Основою висновку про нечіткі умови стала частина восьма статті 18 Закону України «Про захист прав споживачів»: нечіткі або двозначні положення договорів зі споживачами тлумачаться на їхню користь.
Частини перша та друга цієї ж статті забороняють несправедливі умови. Йдеться про умови, які всупереч добросовісності створюють істотний дисбаланс прав та обов’язків на шкоду споживачу. Проте заборона таких умов і порядок їх оспорювання — різні питання.
Окремо потрібно розрізняти оспорювану та нікчемну умову. За статтею 215 ЦК України, якщо недійсність прямо встановлена законом, визнання правочину недійсним судом не вимагається.
Щодо перевищення максимальної денної ставки палата застосувала частину п’яту статті 12 Закону України «Про споживче кредитування»: умови, які обмежують права споживача порівняно із цим законом, є нікчемними. Саме тому в таких випадках суд має врахувати недійсність умови за власною ініціативою.
Як цей висновок пов’язаний із попередньою статтею
У матеріалі про три можливі сценарії щодо зменшення відсотків МФО ми пояснювали, чому справу передали до Об’єднаної палати та які питання вона мала вирішити.
Тепер відповідь є у повному тексті: палата відступила від попереднього висновку, розмежувала тлумачення, оспорювання та зміну договору, а окремо пояснила обов’язок суду враховувати нікчемність умов.
Коли варто звернутися до адвоката
Ви можете самостійно зібрати договір, додатки, позов і розрахунок заборгованості та перевірити, чи збігаються зазначені в них суми й ставки.
Допомога адвоката особливо корисна, коли потрібно обрати між запереченнями у відзиві та зустрічним позовом, оцінити несправедливість умови або не пропустити строк для подання документів. У межах захисту в кредитних спорах можна перевірити документи та визначити, які аргументи відповідають саме вашій ситуації.
Практичний висновок: у справі № 552/672/23 до стягнення залишили 1 440 грн процентів завдяки тлумаченню умов договору. Для іншого позичальника важливо знайти підстави захисту у власних документах. Якщо ви вже отримали позов МФО, варто зробити це до спливу строку на відзив.
Матеріал має інформаційний характер, не є індивідуальною юридичною консультацією та не замінює правової допомоги з урахуванням конкретних обставин справи.
=== FAQ ===
Ні. Нечіткі умови можна тлумачити на користь споживача без окремої позовної вимоги. Нікчемність умови про перевищення застосовного законодавчого ліміту ставки суд враховує сам. Для визнання оспорюваної умови недійсною або зміни договору потрібна позовна вимога.
Самого такого твердження недостатньо. Потрібно обґрунтувати заперечення: зокрема, показати двозначність умов або визначити іншу правову підставу захисту. Якщо потрібне оспорювання умови, слід оцінити необхідність позову.
Ні. Ця сума випливала з документів конкретного позичальника. Висновок Верховного Суду не встановлює однакового розміру процентів для всіх кредитів.
Не обов’язково. За дотримання вимог ЦПК власні вимоги можна заявити зустрічним позовом у справі, яку вже розпочав кредитор. Для тлумачення нечітких умов окрема позовна вимога не потрібна.
Для врахування нікчемності такої умови позов про визнання її недійсною не потрібен. Але спочатку необхідно встановити, що відповідне обмеження ставки поширюється на ваш договір.
Ні. Палата прямо зазначила, що в цій справі не вирішує питання строку кредитування та його впливу на нарахування процентів.
Не завжди. Це залежить від того, за що нарахована комісія та з яких підстав ви заперечуєте проти її стягнення. Сама назва «комісія за надання кредиту» ще не означає, що платіж незаконний.
Якщо умова про комісію нікчемна — тобто недійсна безпосередньо за законом, зустрічний позов про визнання її недійсною не потрібен. У відзиві варто пояснити підставу нікчемності та просити відмовити у стягненні цієї суми.
Якщо ж закон прямо не встановлює нікчемності, а ви просите визнати умову недійсною через її несправедливість, потрібна відповідна позовна вимога. У справі за позовом кредитора її можна заявити зустрічним позовом із дотриманням процесуальних строків.
Ні, якщо потрібно заперечити проти стягнення пені за прострочення кредиту, від сплати якої звільняє закон. Для цього не потрібно визнавати недійсним пункт договору про пеню.
=== ЧИТАЙТЕ ПО ТЕМІ ===