


Відсотки МФО можуть у кілька разів перевищити сам кредит. Зараз на розгляді Об’єднаної палати Верховного Суду перебуває питання, як боржник має захищатися від несправедливих умов договору.
Чи може суд зменшити завеликі відсотки МФО?
Суд може відмовити у стягненні необґрунтованих нарахувань. Але коли боржник просить зменшити відсотки саме через несправедливі умови договору, виникає спір: чи достатньо пояснити це у запереченнях, чи потрібно подати власний позов? Саме це питання Верховний Суд передав на розгляд Об’єднаної палати, щоб узгодити підходи до захисту позичальників.
Для позичальника різниця суттєва. В одному випадку він викладає свої аргументи у відзиві — письмовій відповіді на позов МФО. В іншому — додатково просить суд змінити певну умову договору або визнати її недійсною. За правилами статті 193 ЦПК України таку вимогу можна заявити зустрічним позовом у тій самій справі.
Від відповіді Верховного Суду залежатиме, як надалі будувати захист у таких кредитних спорах.
Важливо: Не чекайте рішення Верховного Суду замість подання відзиву. Строки у вашій справі діють, доки суд не зупинив провадження у конкретно вашій справі.
Людина позичила 4 800 грн, а до стягнення заявили понад 57 тисяч
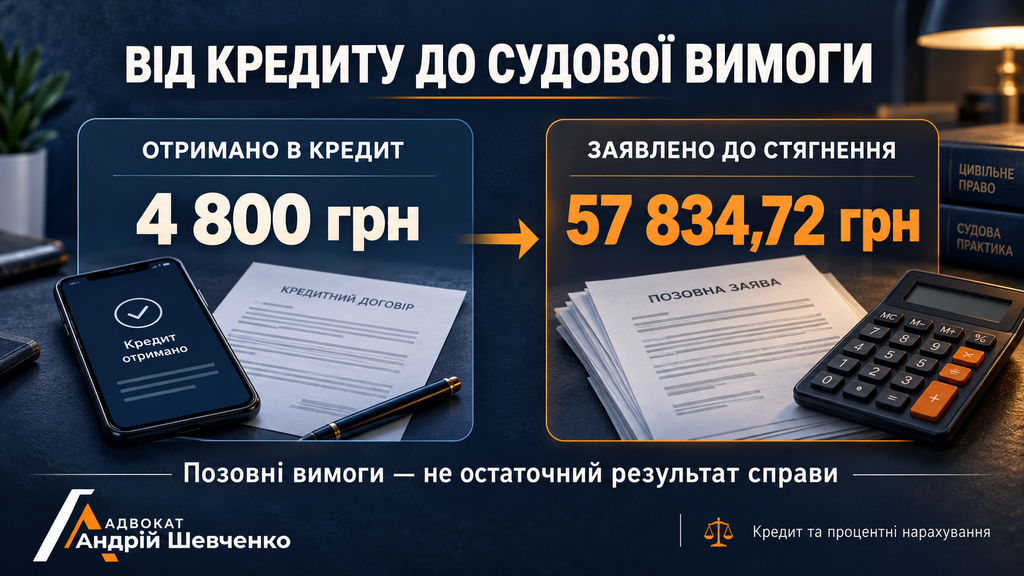
Справа №552/672/23 почалася зі звичайного онлайн-кредиту. У травні 2021 року позичальник отримав у ТОВ «Служба миттєвого кредитування» 4 800 грн.
Згодом право вимагати борг переходило до інших компаній. У судовій справі правонаступником позивача стало ТОВ «Дебт Форс». Як зазначено в рішенні суду першої інстанції, загалом до стягнення заявили 57 834,72 грн, із яких лише 4 800 грн становила отримана позичальником сума. Решта — заявлені процентні нарахування.
Чому відсотків виявилося настільки багато? Серед причин спору — умови про строк кредитування та зростання ставки.
У документах фігурували 15 днів як орієнтовний строк повернення. Водночас пункт 1.9 договору визначав граничний строк кредитування, названий також строком дії договору, — один рік. За пунктом 1.4 початкова ставка становила 2% на день, а після орієнтовного строку повернення передбачалося її збільшення.
Від того, який саме строк суд визнає погодженим, залежало, за який період кредитор міг нараховувати плату за користування грошима.
Чому у справі №552/672/23 два суди дійшли різних висновків
Київський районний суд м. Полтави у рішенні від 19 березня 2024 року виходив із погоджених 15 днів. Він вирішив стягнути 6 240 грн: 4 800 грн кредиту та 1 440 грн відсотків. Суд також оцінював несправедливість умов і підстави подальших нарахувань. Судові витрати визначив окремо.
Апеляційний суд у постанові від 3 березня 2025 року інакше прочитав договір: строк кредитування — один рік, отже, кредитор мав право на проценти протягом цього строку. Він скасував рішення в частині відмови у процентах і постановив стягнути 51 594,72 грн процентів, залишивши решту рішення без змін.
Позичальник звернувся до Верховного Суду. Під час перегляду з’ясувалося, що між колегіями суддів самого Верховного Суду є розбіжність щодо захисту від несправедливих умов кредиту. За ухвалою від 4 лютого 2026 року справа № 552/672/23 потрапила на розгляд Об’єднаної палати — складу суду, який має узгодити підходи різних палат Касаційного цивільного суду.
Що Верховний Суд раніше казав на користь позичальника МФО
У лютому 2025 року Верховний Суд розглянув іншу справу — № 679/1103/23 за позовом ТОВ «Укр Кредит Фінанс». Саме висновок із цієї постанови тепер пропонують переглянути.
Позичальник отримав 20 000 грн, сплатив 33 488 грн, але кредитор вимагав ще 97 412 грн боргу. Серед заперечень позичальника були доводи про несправедливі умови нарахування відсотків.
Апеляційний суд послався на те, що позичальник не подав позову про визнання договору недійсним. Верховний Суд визнав таку відповідь недостатньою.
Суть позиції: навіть якщо боржник не подав власного позову, суд має розглянути його аргументи про несправедливість умов та пояснити, чому погоджується з ними або відхиляє їх. Окремо в постанові від 12 лютого 2025 року Верховний Суд наголосив на перевірці розрахунку й зарахування вже сплачених коштів.
Ця постанова дала позичальникам аргумент: заперечення проти завеликих нарахувань не можна залишати без відповіді лише через відсутність вимоги про недійсність договору або його пунктів.
Проте остаточну суму боргу Верховний Суд тоді не визначив. Він скасував апеляційну постанову та направив справу на новий розгляд до апеляційного суду.
Чому Верховний Суд цей підхід у спорах з МФО хоче переглянути
Інша колегія Верховного Суду вважає, що для зміни несправедливої умови договору потрібна відповідна позовна вимога позичальника.
Її логіка така: сторони погодили умови кредиту, а договір вважається правомірним. Якщо позичальник хоче, щоб суд змінив певний пункт або визнав його недійсним, він має прямо про це попросити у позові.
Для боржника це означає різницю між двома діями:
- Заперечити проти стягнення: пояснити, чому МФО не довела борг або неправильно його порахувала.
- Оспорити умову договору: заявити вимогу про її зміну чи недійсність і навести відповідні підстави.
За позицією колегії, викладеною в ухвалі від 4 лютого 2026 року, суд не може самостійно замінити другу дію загальним висновком, що відсотки надто високі. Це порушувало б правила розгляду справи в межах заявлених вимог та свободу договору. Саме з такими аргументами справу передали до Об’єднаної палати.
Які аргументи є на користь кожного підходу
На користь захисту через відзив: споживач уже захищається від вимоги сплатити борг. Якщо він конкретно пояснює, чому умова несправедлива, суд має дати цим аргументам оцінку. Вимога додатково подавати позов ускладнює такий захист.
На користь зустрічного позову: кредитор повинен розуміти, яку саме умову хочуть змінити або визнати недійсною та з яких підстав. Суд також повинен мати чітку вимогу, яку він вирішує. Одного невдоволення сумою для втручання в договір недостатньо.
Закон захищає і свободу договору, і споживача від несправедливих умов. Тому Об’єднаній палаті потрібно визначити, як поєднати ці правила в судовому процесі. Це зіставлення аргументів, а не прогноз голосування суддів.
Чи означатиме це, що суду доведеться стягувати всі відсотки?
Ні. Кредитор у будь-якому разі має обґрунтувати суму, яку просить стягнути. Питання про несправедливість договору не скасовує перевірки документів і розрахунку.
Наприклад, потрібно з’ясувати:
- чи враховано платежі позичальника;
- чи відповідає ставка договору та застосовному закону;
- за який період нараховано відсотки;
- чи не включено платежі за прострочення, від яких закон звільняє позичальника.
Особливо важливо відокремити плату за користування кредитом від відповідальності за прострочення.
Поки діє погоджений строк кредитування, звичайні проценти є платою за можливість користуватися грошима. Коли цей строк закінчився, правові підстави подальших нарахувань потрібно перевіряти окремо. Сам факт неповернення кредиту не дозволяє безкінечно нараховувати звичайні проценти за статтею 1048 ЦК.
Велика Палата Верховного Суду вже пояснювала цю різницю в постанові від 5 квітня 2023 року у справі № 910/4518/16. У пунктах 82–107 вона також розмежувала можливість зменшення процентів як відповідальності за прострочення та звичайної договірної плати. Тому назва «відсотки» у розрахунку МФО ще не дає відповіді, що саме має сплатити боржник.
Що може вирішити Об’єднана палата у справі №552/672/23
Підсумкового висновку у відкритому Реєстрі поки не виявлено. Можна виділити три основні варіанти розвитку практики.
Варіант 1. Аргументів у відзиві може бути достатньо
Об’єднана палата може зберегти підхід постанови 2025 року та пояснити, як суд має захищати позичальника без його власної позовної вимоги.
Тоді боржник зможе посилатися на цей висновок, обґрунтовуючи несправедливість умов у відзиві. Але потрібно буде пояснити, який саме пункт порушує його права і чому. Автоматичного зменшення будь-якого боргу це не означатиме.
Варіант 2. Для зміни несправедливої умови потрібен позов
Об’єднана палата може підтримати запропонований відступ і визначити, що для зміни або визнання недійсною оспорюваної умови потрібна відповідна вимога позичальника.
У такому разі ще на початку справи доведеться уважніше вирішувати, чи подавати зустрічний позов. Відзиву з проханням зменшити відсотки через їхню несправедливість може виявитися недостатньо.
Варіант 3. Суд уточнить, коли потрібен позов, а коли — ні
Можливий і докладніший висновок для різних ситуацій. Наприклад, перевірка помилок у розрахунку та застосування прямої законодавчої заборони можуть потребувати одного підходу, а зміна оспорюваної умови — іншого.
Для позичальника це означатиме, що спосіб захисту залежить від конкретного порушення. Перш ніж просити «зменшити відсотки», потрібно встановити, чому саме їх не можна стягувати в заявленому розмірі.
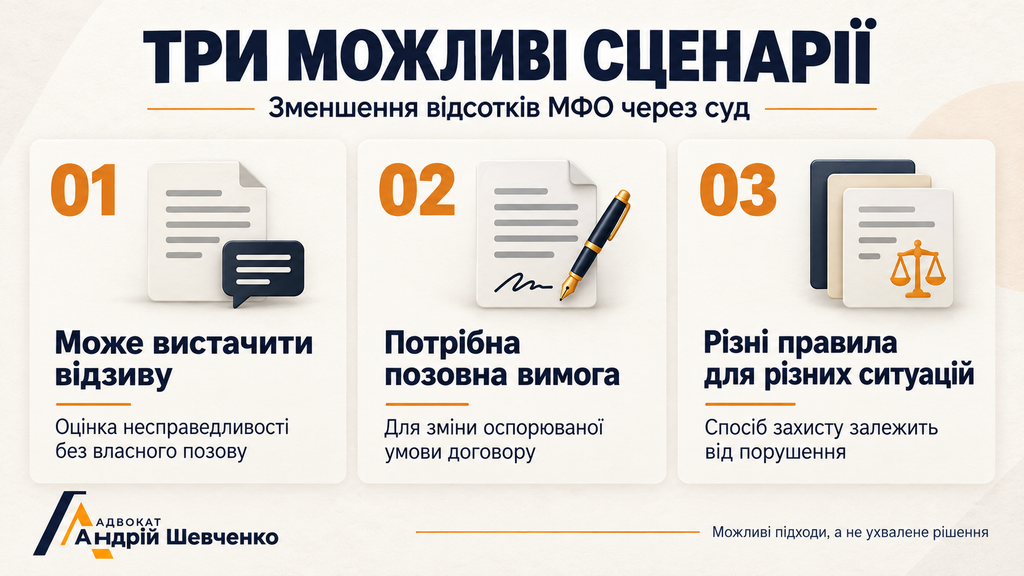
Важливо! Ці варіанти — аналіз можливих наслідків. Остаточний підхід і результат конкретної справи будуть зрозумілі з постанови Об’єднаної палати.
Чому через цю справу зупиняють інші суди з МФО
Суди можуть поставити подібну справу на паузу, щоб дочекатися висновку Об’єднаної палати та врахувати його під час розгляду.
Таку можливість передбачає пункт 10 частини першої статті 252 ЦПК. Але зупинення не є обов’язковим для всіх спорів із МФО. Потрібно пояснити, чому саме питання про несправедливі умови та спосіб їх оспорювання важливе для вашого договору. Також має значення стадія розгляду: після початку розгляду по суті в першій інстанції підстави зупинення обмежені статтею 210 ЦПК.
Якщо вашу справу вже зупинили
Після завершення касаційного перегляду суд має поновити провадження. Це може відбутися за його ініціативою або за клопотанням учасника.
За статтею 254 ЦПК, на поновлення відведено не більше десяти днів від отримання судом повідомлення про усунення підстав зупинення. Тому після появи постанови варто подати її суду разом із поясненням, як новий висновок стосується ваших заперечень.
Якщо МФО подасть позов у майбутньому
Новий висновок також може впливати на майбутні справи за подібними договорами, зокрема укладеними раніше. За частиною четвертою статті 263 ЦПК, суд має враховувати практику Верховного Суду, але окремо перевірятиме умови вашого кредиту та закон, який до нього застосовується.
Якщо рішення про стягнення вже остаточне
Воно не скасується через появу іншого підходу Верховного Суду. Сама зміна практики не належить до підстав перегляду за нововиявленими обставинами, передбачених статтею 423 ЦПК. Можливість іншого оскарження потрібно перевіряти за обставинами та строками конкретної справи.
Що відомо про розгляд справи №552/672/23 станом на вересень 2026 року
Справу передали до Об’єднаної палати 4 лютого 2026 року, а 18 лютого вона прийняла її до розгляду. Суд визначив письмовий розгляд за матеріалами справи, без виклику сторін і без судового засідання.
Станом на 14 вересня 2026 року підсумкової постанови у відкритому ЄДРСР не виявлено. Останній доступний документ за номером справи — ухвала про прийняття до розгляду. Реєстр працює в обмеженому режимі, тому висновок стосується доступних публічних відомостей.
Передача справи означає, що попередній підхід запропонували переглянути. Вважати, що Об’єднана палата вже його відкинула, підстав немає.
Що каже закон
Несправедливі умови можна оспорювати. Стаття 18 Закону «Про захист прав споживачів» забороняє умови, які всупереч добросовісності створюють істотну нерівновагу прав та обов’язків на шкоду споживачу. Закон дозволяє змінити або визнати недійсною таку умову, зокрема щодо ціни.
Деякі умови недійсні прямо за законом. Їх називають нікчемними. Наприклад, частина п’ята статті 12 Закону «Про споживче кредитування» визначає нікчемними умови, які обмежують права споживача порівняно з цим Законом. Для такого заперечення треба вказати, яке саме законне право обмежено.
За прострочення під час воєнного стану діють спеціальні правила. Пункт 18 Прикінцевих та перехідних положень ЦК передбачає звільнення від відповідальності за статтею 625 та неустойки за прострочення в установленому ним періоді. Це не загальне списання кредиту й звичайної плати за користування ним.
У конкретній справі важлива також дата договору: пізніші обмеження не завжди можна застосувати до старого кредиту. Саме тому перевірка лише сьогоднішньої максимальної ставки не замінює аналізу договору та періодів нарахування.
Що робити, якщо МФО вже подала на вас до суду
Почніть з ухвали про відкриття провадження. У ній суд зазначає строк для відзиву. Поки провадження не зупинено, очікування висновку Верховного Суду не звільняє від необхідності подати свої заперечення вчасно.
Далі варто зробити чотири речі:
- Зібрати документи. Договір із додатками, позов, розрахунок, квитанції та виписки про платежі.
- Перевірити кожну частину боргу. Скільки ви отримали, скільки повернули, за який час і за якою ставкою нараховано решту.
- Визначити спосіб захисту. Які заперечення достатньо викласти у відзиві та чи потрібна вимога про зміну або недійсність конкретної умови.
- Оцінити необхідність зупинення справи. Пояснити суду, чому майбутній висновок Об’єднаної палати має значення саме для вашого спору.
За статтею 193 ЦПК, зустрічний позов подають у строк для відзиву, тому це питання варто вирішити на початку процесу. Якщо справу зупинено, перебіг незакінчених процесуальних строків також зупиняється — це передбачає стаття 125 ЦПК. Строки, які спливли раніше, від цього не відновлюються.
Коли варто звернутися до адвоката
Самостійно можна отримати матеріали справи, знайти квитанції та перевірити дату подання відзиву. Складніше визначити, які саме нарахування можна заперечити та чи потрібно оспорювати сам договір.
Допомога адвоката особливо корисна, якщо:
- у договорі зазначено різні строки повернення та кілька ставок;
- більшу частину вимог становлять проценти після прострочення;
- борг продали, а позов подала інша фінансова компанія;
- ви вже сплачували кошти, але не розумієте, як їх врахували;
- потрібно вирішити питання про зустрічний позов.
Для консультації щодо кредитного спору підготуйте позов із додатками, договір та підтвердження оплат. Це дозволить оцінити вимоги кредитора й визначити подальші дії без обіцянок наперед установленого результату.
Значення підготовленого відзиву показує й окремий матеріал про те, як фінансова компанія зменшила позовні вимоги після заперечень адвоката. У кожній справі результат залежить від її документів та обставин.
Висновок
Верховний Суд має визначити, як боржнику захищатися від несправедливих умов МФО: чи достатньо аргументів у відзиві, чи потрібна власна позовна вимога. Від цього залежатиме підхід до багатьох подібних спорів.
Якщо позов уже надійшов, підготуйте захист у встановлений судом строк. Для перевірки нарахувань і вибору способу захисту можна звернутися до адвоката з кредитних спорів.
Матеріал має інформаційний характер, не є індивідуальною юридичною консультацією та не замінює правової допомоги з урахуванням конкретних обставин справи.
=== FAQ ===
Це залежить від підстав конкретних нарахувань і доказів. Саме звернення МФО до суду або велика сума відсотків не означають, що всі проценти буде відхилено. Потрібно перевірити кожну складову вимог.
Ні. Помилки розрахунку можна заперечувати у відзиві. Якщо ж захист залежить від зміни чи недійсності оспорюваної умови договору, необхідність зустрічного позову слід оцінити окремо.
Ні. Зупинення стосується судового розгляду. Чи має кредитор право продовжувати певні нарахування, залежить від закону, строку кредитування та умов договору. Але за загальним правилом сам факт звернення до суду вже зупиняє нарахування.
Не автоматично. Чинна стаття 8 Закону «Про споживче кредитування» встановлює максимальну денну процентну ставку 1%. Але з огляду на правила дії закону в часі для старого договору потрібно перевіряти дату укладення, подальші зміни та перехідні положення.
Універсального правила для всіх відсотків немає. Згадка про 50% у статті 18 Закону «Про захист прав споживачів» стосується компенсації за невиконання зобов’язань. Окремі обмеження платежів за прострочення передбачає стаття 21 Закону «Про споживче кредитування». Їх не слід автоматично переносити на звичайну плату за кредит.
Так, можна наводити її висновок і пояснювати подібність обставин. Ухвала про передачу справи до Об’єднаної палати ще не означає, що цей підхід уже змінено. Перед поданням документів варто перевірити, чи з’явилася підсумкова постанова.