Зміст статті
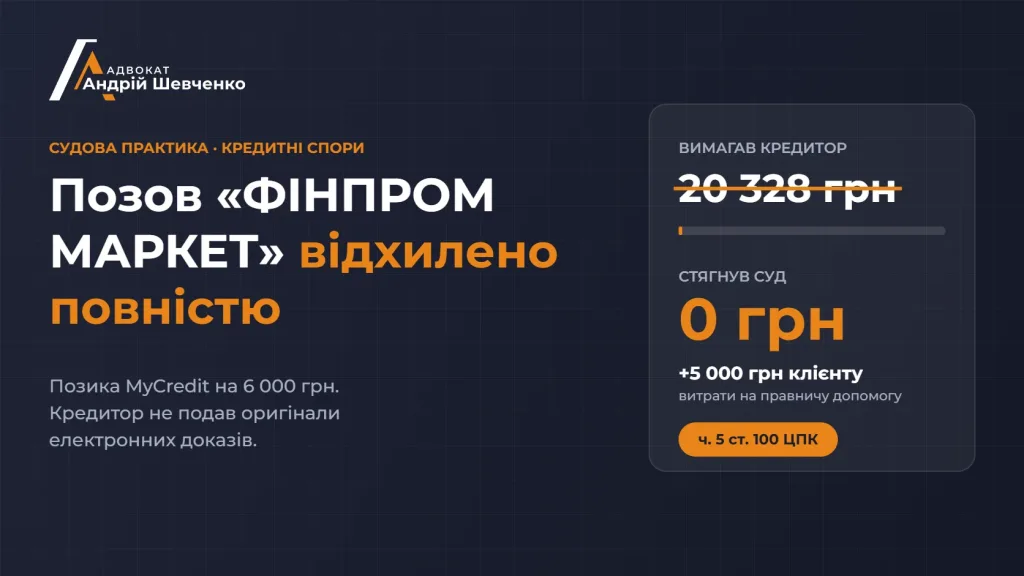
Що вимагав «ФІНПРОМ МАРКЕТ» Що вирішив суд Чому суд не взяв до уваги докази кредитора Чому не доведено, що гроші надійшли Що я заперечував у відзиві та заявах Витрати на адвоката: 5 000 грн з кредитора Що каже закон Чому ця справа важлива для інших позичальників Що далі Коротко про головне Питання та відповіді Читайте такожТОВ «ФІНПРОМ МАРКЕТ» вимагало з мого клієнта 20 328 грн за онлайн-позикою MyCredit на 6 000 грн, а разом із судовим збором і власними витратами на адвоката — 26 250,40 грн. Суд відмовив у позові повністю: кредитор не подав оригінали електронних доказів, які суд у нього витребував, а паперові копії суд не взяв до уваги. Ще 5 000 грн витрат на правничу допомогу суд стягнув із кредитора на користь клієнта.
Коротко: у позові відмовлено повністю. Борг: 20 328 → 0 грн. Кредитор не довів ні укладення договору, ні перерахування коштів. На користь клієнта стягнуто 5 000 грн витрат на правничу допомогу. Кредитор подав апеляційну скаргу, тож рішення ще не набрало законної сили.
Що вимагав «ФІНПРОМ МАРКЕТ»
За версією позивача, у 2021 році клієнт оформив онлайн-позику в ТОВ «1 Безпечне агентство необхідних кредитів», яке працює під брендом MyCredit, на 6 000 грн строком на 30 днів. Договір нібито підписано одноразовим ідентифікатором, а кошти перераховано на картку через платіжну установу ТОВ «ФК «ФІНЕКСПРЕС».
Далі право вимоги двічі продавали: спочатку ТОВ «Фінансова компанія управління активами», а у 2023 році — ТОВ «ФІНПРОМ МАРКЕТ». Наприкінці 2024 року новий кредитор звернувся до суду. За його розрахунком борг становив:
- 6 000 грн — тіло позики;
- 14 328 грн — проценти, тобто у 2,4 раза більше за саму позику.
Крім того, компанія просила стягнути 2 422,40 грн судового збору та 3 500 грн витрат на професійну правничу допомогу.
Що вирішив суд
| Позиція | Вимагав кредитор | Присудив суд |
|---|---|---|
| Тіло позики | 6 000,00 грн | 0 грн |
| Проценти | 14 328,00 грн | 0 грн |
| Судовий збір | 2 422,40 грн | залишено за кредитором |
| Витрати кредитора на адвоката | 3 500,00 грн | залишено за кредитором |
| Витрати клієнта на адвоката (стягнуто з кредитора) | — | +5 000,00 грн клієнту |
| Разом до сплати клієнтом | 26 250,40 грн | 0 грн |
Суд відмовив у позові з трьох підстав: кредитор не довів укладення договору, передання коштів і, як наслідок, переходу до нього права вимоги — адже не доведено саме зобов’язання, яке могли продати.
Чому суд не взяв до уваги докази кредитора
Ключ до справи — частина п’ята статті 100 ЦПК України. Електронний доказ подається в оригіналі або в електронній копії, засвідченій електронним підписом. Якщо оригінал не подано, а інша сторона ставить під сумнів відповідність копії оригіналу, суд такий доказ не бере до уваги.
Договір, довідка про ідентифікацію, платіжна інструкція — усе це електронні документи 2021 року. До позову ж кредитор додав скановані зображення паперових роздруківок. Суд зазначив, що кваліфікований підпис директора позивача, накладений під час подання позову у 2024 році, засвідчує лише те, що файли подав позивач. Він не підтверджує автентичності документа, який нібито створили три роки тому інші люди. Більше того, у протоколі перевірки підпису, сформованому «Електронним судом», щодо файлу з усіма додатками до позову результату перевірки взагалі не було.
Тож я спершу поставив під сумнів копії, а потім заявив клопотання про витребування в позивача оригіналів електронних доказів. Підставою стала свіжа постанова Верховного Суду від 4 лютого 2026 року у справі №758/14925/23: якщо електронний кредитний договір не підписано кваліфікованим чи удосконаленим підписом, суд має перевірити цілісність і незмінність його даних, а також з’ясувати, чи надсилався примірник договору позичальнику і чи міг кредитор змінити його в односторонньому порядку.
- Позов
Наприкінці 2024 року «ФІНПРОМ МАРКЕТ» подає позов на 20 328 грн боргу. Суд розглядає справу у спрощеному провадженні без виклику сторін. - Відзив
Я подаю відзив: клієнт договору не укладав, одноразового ідентифікатора не отримував, грошей не одержував. Позивач відповідає, що все підтверджують його довідки. - Клопотання про витребування оригіналів
У червні 2026 року, після формування позиції Верховного Суду, я прошу поновити строк і витребувати в позивача оригінали електронних доказів. Суд клопотання задовольняє. - Що саме витребував суд
Файл із незмінними метаданими про реєстрацію особистого кабінету, логи вебсервера і бази даних за дні укладення договору, підтвердження від провайдера про відправку одноразового ідентифікатора, докази надсилання примірника договору позичальнику. - Кредитор доказів не подає
«ФІНПРОМ МАРКЕТ» заявляє, що він лише фактор, доступу до системи первісного кредитора не має, а всі ці дані є тільки в MyCredit. Я подаю заяву про застосування наслідків ч. 5 ст. 100 ЦПК. - Рішення
У серпні 2026 року суд відмовляє в позові повністю і стягує з кредитора 5 000 грн витрат клієнта на правничу допомогу.
Суд звернув увагу й на суперечливість позиції кредитора. У позові він підтвердив, що має оригінали доказів. У відповіді на відзив стверджував, що повний доступ до системи кредитора має… сам позичальник. А коли суд витребував докази, заявив, що вони є лише в первісного кредитора.
Важливо: довідка про ідентифікацію, яку кредитор складає сам, не доводить, що одноразовий код справді надійшов позичальнику і той його застосував. Це документ внутрішнього походження. Факт доставки повідомлення поза контролем кредитора має підтверджувати провайдер зв’язку або пошти.
Чому не доведено, що гроші надійшли
Навіть без питання про підпис позов не мав шансів: суду не надали жодного доказу зарахування коштів на рахунок клієнта.
- Розрахунок заборгованості — це односторонній арифметичний документ кредитора, а не первинний документ бухгалтерського обліку.
- Платіжна інструкція, яку позивач називав «підписаною ЕЦП платіжної установи», у справі була копією без підпису, без протоколу перевірки, з порожнім полем «Відправник».
- Номер картки в ній замаскований, тож не можна встановити, що картка належить клієнту.
- Довідка платіжної установи підтверджує лише прийняття інструкції до виконання, а не зарахування коштів отримувачу.
Кредитор наполягав, що клієнт сам мав принести виписку з рахунку і довести, що грошей не отримував. Суд це відхилив: обставини, на яких ґрунтується позов, доводить позивач (ч. 1 ст. 81 ЦПК). До того ж за замаскованим номером картки виписку отримати неможливо, а якщо картка клієнту не належить — тим паче. Не спрацювало й посилання на те, що договір позики сам по собі доводить передання грошей: договір містив лише обіцянку перерахувати кошти в майбутньому, а не підтвердження їх отримання.
Окремо суд зазначив: навіть якби договір і видачу коштів було доведено, проценти після закінчення 30-денного строку нараховувати було не можна. Пролонгація за правилами кредитора відбувалася лише через платіж позичальника, а платежів, за розрахунком самого позивача, не було.
Що я заперечував у відзиві та заявах
- немає доказів направлення й доставки одноразового ідентифікатора та належності клієнту електронної адреси, на яку його нібито надіслали;
- немає доказів зарахування коштів, а в договорі не вказано реквізитів рахунку;
- розрахунок боргу не є первинним документом;
- проценти нараховано поза строком позики;
- паперові копії електронних доказів не можна брати до уваги без оригіналів (ч. 5 ст. 100 ЦПК).
Чесно скажу: не кожен аргумент знадобився. Мою позицію про неприйняття доказів, поданих позивачем із пропуском строку (ч. 8 ст. 83 ЦПК), суд окремо не оцінював — для відмови вистачило інших підстав.
Витрати на адвоката: 5 000 грн з кредитора
Оскільки в позові відмовлено, судовий збір і власні витрати на адвоката кредитор несе сам (ст. 141 ЦПК). Витрати клієнта на правничу допомогу ми підтвердили договором, додатковою угодою, актом і довідкою про оплату, і суд стягнув їх повністю — 5 000 грн. Те, що у відзиві попередній розрахунок витрат був меншим, суд не вважав перешкодою: попередній розрахунок не обмежує сторону в доведенні фактичних витрат (ч. 3 ст. 134 ЦПК). Кредитор зменшити цю суму не просив.
Що каже закон
- Ч. 2, 3, 5 ст. 100 ЦПК України — електронні докази подаються в оригіналі або засвідченій електронній копії; паперова копія не є письмовим доказом; без оригіналу копію, яку оспорюють, суд не бере до уваги.
- Ч. 1, 6 ст. 81 ЦПК України — кожна сторона доводить обставини, на які посилається; доказування не може ґрунтуватися на припущеннях.
- Ст. 12 Закону «Про електронну комерцію» — порядок підписання електронного договору, зокрема одноразовим ідентифікатором.
- Ст. 7 Закону «Про електронні документи та електронний документообіг» — оригінал електронного документа має містити електронний підпис автора; роздруківка — лише його копія.
- Ст. 1046 ЦК України — договір позики є укладеним з моменту передання грошей.
- Постанова ВС від 04.02.2026 у справі №758/14925/23 — суд має перевірити цілісність електронного кредитного договору без КЕП/УЕП і те, чи надсилали його позичальнику.
- Постанова ВП ВС від 21.06.2023 у справі №916/3027/21 — копію електронного доказу можна не брати до уваги, якщо оригінал не подано, а відповідність копії оспорено.
- Постанови ВП ВС від 28.03.2018 №444/9519/12 і від 05.04.2023 №910/4518/16 — після спливу строку кредитування договірні проценти не нараховуються.
Чому ця справа важлива для інших позичальників
Факторингові компанії купують борги пакетами і подають позови з типовим набором роздруківок: договір, довідка про ідентифікацію, розрахунок, лист первісного кредитора. Самої інформаційної системи, де «укладали» договір, у фактора зазвичай немає. Тому вимога суду показати оригінали електронних доказів часто стає для нього непереборною. Якщо вам надійшов такий позов, перевірте:
- чи є в справі щось, крім сканів роздруківок, — електронний файл договору з підписом;
- чим підтверджено, що одноразовий код надіслали саме на ваш телефон чи пошту;
- чи є виписка банку про зарахування коштів, а не лише довідка кредитора;
- чи вказаний повний номер картки і чи вона ваша;
- за який період нараховано проценти.
Але ці недоліки суд не помітить сам, якщо відповідач мовчить. Сумнів у копіях має заявити саме сторона — інакше ч. 5 ст. 100 ЦПК не спрацює.
Що далі
Рішення ухвалене в серпні 2026 року і ще не набрало законної сили: «ФІНПРОМ МАРКЕТ» подав апеляційну скаргу. Нових доказів кредитор до неї не додав, а доводи скарги здебільшого повторюють його відповідь на відзив. Я подав відзив на апеляційну скаргу і повідомлю про результат.
Особисті дані клієнта, реквізити справи та договору я свідомо не розкриваю, щоб зберегти його приватність. Усі суми наведені за текстом рішення суду.
Коротко про головне
- «ФІНПРОМ МАРКЕТ» вимагав 20 328 грн за позикою MyCredit на 6 000 грн, а разом із витратами — 26 250,40 грн.
- Суд витребував у кредитора оригінали електронних доказів — логи, метадані, підтвердження відправки коду. Кредитор їх не подав.
- Паперові копії суд не взяв до уваги за ч. 5 ст. 100 ЦПК.
- Не доведено ні укладення договору, ні зарахування коштів — у позові відмовлено повністю.
- З кредитора на користь клієнта стягнуто 5 000 грн витрат на правничу допомогу. Справа на апеляційному перегляді.
Роздруківка електронного договору — ще не доказ, що ви його підписали. А довідка кредитора — ще не доказ, що гроші надійшли на вашу картку.
Якщо на вас уже подали до суду, надішліть мені позов і додатки до нього. Я перевірю, якими доказами кредитор підтверджує договір і видачу коштів, і оціню аргументи захисту у вашій ситуації.
Питання та відповіді
Що означає ч. 5 ст. 100 ЦПК для позову МФО?
Якщо кредитор подав лише паперову копію (скан роздруківки) електронного договору чи іншого електронного документа, а відповідач поставив під сумнів її відповідність оригіналу, кредитор має подати оригінал. Не подав — суд такий доказ не бере до уваги.
Що таке оригінал електронного доказу?
Це сам електронний файл із реквізитами й електронним підписом автора, а також технічні дані: метадані, журнали (логи) сервера, підтвердження відправки SMS чи листа від провайдера. Роздруківка або скан такого документа — лише його копія.
Чи достатньо довідки про ідентифікацію, щоб довести підписання договору?
У цій справі суд вирішив, що ні. Довідку складає і підписує сам кредитор, тому вона не підтверджує, що одноразовий код дійсно доставили позичальнику і він його застосував.
Чи повинен я сам доводити, що не отримував грошей?
Ні. Видачу коштів доводить кредитор, бо це підстава його позову. Вимагати від відповідача довести, що грошей не було, — це так званий «негативний доказ», і суд такий підхід відхилив.
Чи можна стягнути з кредитора витрати на свого адвоката?
Так. Якщо в позові відмовлено, витрати відповідача на правничу допомогу покладаються на позивача. Їх треба заявити й підтвердити документами — договором, актом, доказами оплати. У цій справі суд стягнув із кредитора 5 000 грн.
Читайте також
- Позов від «ФІНПРОМ МАРКЕТ» — що перевіряю в таких справах.
- «Фінпром Маркет» зменшив вимоги на 62% після відзиву — ще одна справа з цим кредитором.
- Отримали позов від МФО: покрокова інструкція.
- «Іннова-Нова» вимагала майже 30 000 грн: суд відмовив у позові.
Матеріал має інформаційний характер і не є правовою консультацією.