


ТОВ «ФК «Кредит-Капітал» вимагає стягнути 18 211,20 грн за кредитом, однак після подання мною відзиву суд повторно залишив позовну заяву без руху та зобов’язав кредитора надати деталізований розрахунок заборгованості.
Чому суд залишив позов «Кредит-Капітал» без руху?
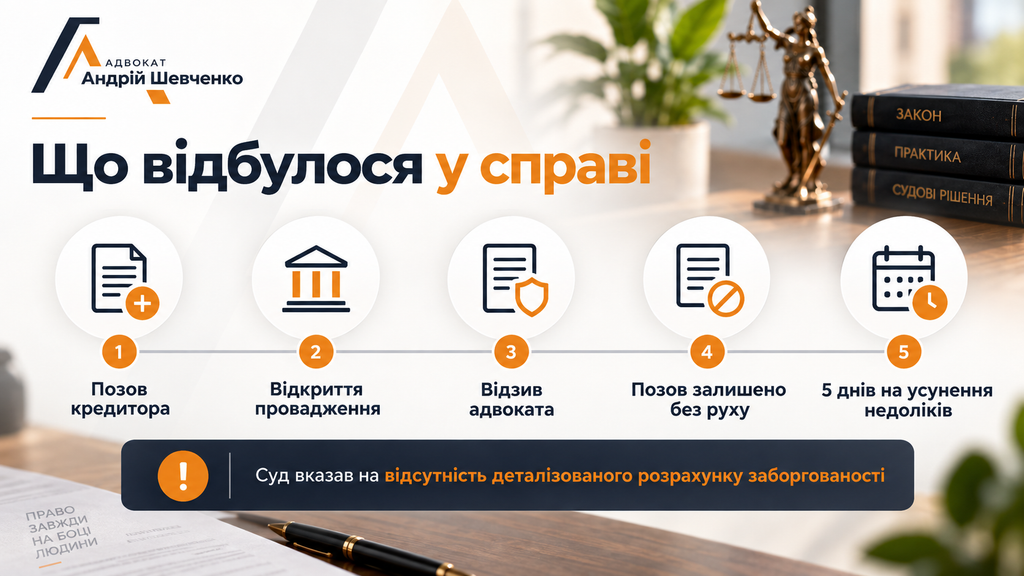
Суд встановив, що фінансова компанія не надала належного деталізованого розрахунку заборгованості. У матеріалах справи була інформація про загальну суму боргу, однак із неї неможливо повноцінно перевірити, як саме сформувався заявлений залишок та як враховувалися платежі позичальника.
Тому вже після відкриття провадження суд залишив позовну заяву без руху та надав кредитору строк для усунення недоліків.
Важливо: залишення позову без руху ще не означає відмову в позові або перемогу відповідача. Позивачу надають можливість виправити виявлені недоліки.
Що саме вимагала ФК «Кредит-Капітал»
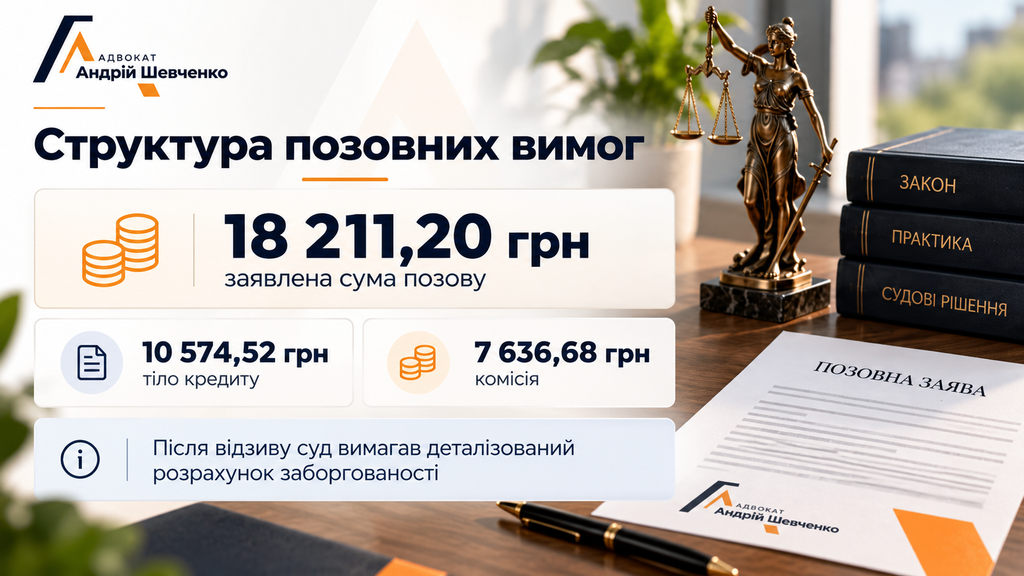
Фінансова компанія звернулася до суду з вимогою стягнути 18 211,20 грн кредитної заборгованості. За розрахунком самого позивача ця сума складалася з:
- 10 574,52 грн — заборгованість за тілом кредиту;
- 7 636,68 грн — заборгованість за комісією;
- 0 грн — проценти.
Тобто понад 7,6 тис. грн із заявленої суми становила саме комісія. Крім основного боргу, фінансова компанія просила стягнути з відповідача судовий збір та ще 8 000 грн витрат на професійну правничу допомогу.
Що я оскаржив у відзиві на позов
Після аналізу позову та доданих до нього документів я підготував і подав відзив від імені клієнтки. Ми не заперечували самого факту отримання кредиту та обов’язку повернути законно визначений залишок тіла кредиту. Водночас заперечення стосувалися:
- розміру заявленої заборгованості;
- стягнення 7 636,68 грн комісії;
- правильності врахування здійснених платежів;
- достатності наданого кредитором розрахунку;
- заявлених 8 000 грн витрат на правничу допомогу.
Окрему увагу у відзиві я звернув саме на те, що наданий позивачем розрахунок фактично містить підсумкові цифри, але не дозволяє простежити весь рух заборгованості.
Інакше кажучи, із документів має бути зрозуміло не лише скільки кредитор хоче стягнути, а й як саме він отримав цю суму.
Чому деталізований розрахунок боргу настільки важливий
При розгляді кредитного спору недостатньо просто вказати загальну суму боргу. Щоб перевірити вимоги кредитора, потрібно бачити, зокрема:
- який був початковий розмір кредиту;
- коли і які суми сплачував позичальник;
- у рахунок чого кредитор зараховував кожен платіж;
- яка частина платежу йшла на тіло кредиту;
- яка частина зараховувалася як комісія чи інші платежі;
- як сформувався залишок, який кредитор просить стягнути через суд.
Саме тому у відзиві я просив витребувати повний деталізований розрахунок із розбивкою здійснених платежів.
Суд уже один раз залишав цей позов без руху
У цієї справи є ще одна цікава процесуальна особливість. До відкриття провадження суд уже залишав цей позов без руху та надавав фінансовій компанії можливість усунути виявлені на той момент недоліки.
Позивач подав відповідні документи, після чого суд відкрив провадження та призначив справу до розгляду в порядку спрощеного позовного провадження без виклику сторін.
Після відкриття провадження я подав відзив. Суд прийняв його та долучив до матеріалів справи. І вже під час подальшого аналізу матеріалів суд встановив інший недолік — відсутність належного деталізованого розрахунку заборгованості.
У результаті позов «Кредит-Капітал» був повторно залишений без руху, але цього разу вже після відкриття провадження.
Чи означає це, що саме відзив змусив суд залишити позов без руху?
Юридично було б некоректно стверджувати, що відзив автоматично «змусив» суд винести таку ухвалу. Суд самостійно досліджує матеріали справи, перевіряє дотримання процесуальних вимог та приймає відповідне процесуальне рішення.
Водночас є важлива послідовність подій: після відкриття провадження я подав відзив, у якому окремо звернув увагу на недоліки розрахунку заборгованості та просив надати повну деталізацію платежів.
Після цього суд також встановив, що наявного розрахунку недостатньо, та зобов’язав позивача надати деталізовані дані. Тобто одна з ключових проблем, на яку звертав увагу захист, була окремо встановлена і самим судом.
А що з комісією у 7 636,68 грн?
Це питання суд цією ухвалою ще не вирішував. У відзиві я окремо заперечив проти стягнення 7 636,68 грн комісії та навів контррозрахунок заборгованості.
За позицією захисту, після виключення оспорюваної комісії та врахування вже здійсненого платежу в рахунок такої комісії сума тіла кредиту, яка потенційно може обговорюватися у справі за умови її належного доведення позивачем, не повинна перевищувати 9 726 грн. Але тут важливо розмежовувати позицію сторони захисту та вже встановлені судом обставини.
Суд поки що не визнав комісію незаконною та не визначив остаточний розмір заборгованості. Ці питання мають оцінюватися під час подальшого розгляду справи по суті.
Чому не кожна цифра в позові кредитора автоматично є боргом
Одна з поширених помилок боржників — сприймати розрахунок фінансової компанії як остаточний лише тому, що документ називається «розрахунок заборгованості».
Насправді назва документа сама по собі нічого не доводить. Якщо кредитор звертається до суду і просить примусово стягнути певну суму, він повинен надати докази, за якими цю суму можна перевірити. Наприклад, якщо у позові зазначено:
- 10 574,52 грн тіла кредиту;
- 7 636,68 грн комісії;
потрібно встановити, звідки взялася кожна із цих цифр. Особливо це важливо, коли до звернення фінансової компанії до суду позичальник уже вносив платежі.
Що ще було оскаржено у справі
Недостатній розрахунок заборгованості — не єдиний аргумент відзиву. Серед іншого захист звернув увагу на питання досудового врегулювання спору, повідомлення про зміну кредитора та заявлених позивачем витрат на професійну правничу допомогу.
Фінансова компанія просить додатково стягнути з клієнтки 8 000 грн витрат на адвоката. У відзиві я поставив питання про співмірність та обґрунтованість цих витрат з огляду на характер справи та документи, які надав сам позивач. Остаточну оцінку цим аргументам також має дати суд.
Що буде з позовом далі?
Суд надав ТОВ «ФК «Кредит-Капітал» п’ять днів із дня отримання ухвали для усунення недоліків. Фінансова компанія повинна надати деталізований розрахунок заборгованості з відображенням здійснених позичальником платежів.
- Якщо позивач виконає вимоги ухвали, розгляд справи продовжиться.
- Якщо недоліки не будуть усунені у встановлений строк, закон передбачає можливість залишення позовної заяви без розгляду.
Тому справа ще не завершена, а ця ухвала є лише проміжним процесуальним результатом. Я продовжую вести справу та аналізуватиму документи, які фінансова компанія подасть на виконання ухвали суду.
Що каже закон
Вимоги до змісту позовної заяви визначає Цивільний процесуальний кодекс України. Зокрема, пункт 3 частини третьої статті 175 ЦПК України передбачає, що позовна заява повинна містити обґрунтований розрахунок сум, що стягуються або оспорюються.
Тобто у спорі про стягнення кредитної заборгованості недостатньо просто назвати кінцеву цифру. Позивач має належно обґрунтувати заявлену суму.
Окремо цікавою для цієї справи є частина одинадцята статті 187 ЦПК України. Вона передбачає можливість залишення позову без руху навіть після відкриття провадження, якщо суд встановить, що позов подано без дотримання вимог статей 175 або 177 ЦПК України.
У такій ситуації суд зазначає виявлені недоліки та надає позивачу строк для їх усунення, який не може перевищувати п’яти днів із дня вручення відповідної ухвали.
- Якщо позивач усуває недоліки — розгляд справи продовжується.
- Якщо ж вимоги суду не виконано, процесуальним наслідком може бути залишення позову без розгляду.
Чому ця справа важлива для інших боржників
Цей кейс добре демонструє, чому після отримання позову від банку, МФО або фінансової компанії не варто одразу виходити з припущення: «раз кредитор написав цю суму — значить саме стільки я винен». У кредитній справі потрібно окремо перевіряти:
- склад заявленої заборгованості;
- усі здійснені платежі;
- порядок їх зарахування;
- комісії та інші платежі;
- документи про перехід права вимоги;
- строки та процесуальні документи;
- докази, якими кредитор підтверджує свої вимоги;
- заявлені ним судові витрати.
Іноді найбільш важливим є не питання «чи був кредит взагалі», а питання скільки насправді залишилося сплатити і чи доведена ця сума належними доказами.
Відзив на позов — це не формальність
Відзив не повинен зводитися до одного речення: «із позовом не погоджуюсь». Якісний захист у кредитному спорі передбачає аналіз договору, виписок, розрахунку заборгованості, платежів, комісій, документів про відступлення права вимоги та судових витрат.
Саме у відзиві відповідач може системно показати суду, які вимоги визнає, які заперечує і чому розрахунок кредитора потребує додаткової перевірки.
Схожий приклад із моєї практики — справа, у якій після подання аргументованого відзиву фінансова компанія ще до рішення суду зменшила свої вимоги на 62%. Детальніше: «Фінпром Маркет» зменшив позовні вимоги на 62% після відзиву.
Ще один приклад — справа проти МФО «Іннова-Нова», у якій суд відмовив кредитору в задоволенні позову.
Цю справу я веду pro bono
Правничу допомогу клієнтці у цій справі я надаю pro bono, тобто безоплатно. Особисті обставини клієнтки я свідомо не розкриваю, щоб зберегти її приватність.
Безоплатний характер допомоги при цьому не змінює підходу до роботи: позов, розрахунок та докази кредитора аналізуються так само детально, як і в інших справах.
Коли варто звернутися до адвоката
Якщо ви отримали позов від «Кредит-Капітал», банку, МФО чи іншої фінансової компанії, частину інформації можна перевірити самостійно. Насамперед варто з’ясувати строк для подання відзиву, ознайомитися з усіма додатками до позову та зіставити розрахунок кредитора зі своїми платежами.
Але коли у справі є значна комісія, факторинг, незрозумілий розрахунок боргу, суперечності у документах або суттєві судові витрати, ці обставини краще аналізувати комплексно. Ви можете ознайомитися з іншими прикладами моєї роботи в розділі «Судова практика».
Якщо фінансова компанія вже подала на вас до суду, можете надіслати мені позов та додані до нього документи. Я зможу оцінити структуру боргу, докази кредитора та можливі аргументи захисту саме у вашій ситуації.
Коротко про головне
- У цій справі ТОВ «ФК «Кредит-Капітал» просить суд стягнути 18 211,20 грн, з яких 7 636,68 грн становить комісія.
- Після відкриття провадження я подав відзив, у якому, серед іншого, звернув увагу на недостатність розрахунку заборгованості.
- Суд прийняв відзив, а згодом встановив, що позивач не надав належного деталізованого розрахунку, та повторно залишив позов без руху.
- Тепер фінансова компанія повинна надати суду розрахунок із деталізацією платежів.
- Це ще не остаточний результат справи. Але ситуація добре показує, чому позов кредитора потрібно перевіряти не лише за загальною сумою, а по кожній цифрі, платежу та доказу.
=== FAQ ===
Ні. Це проміжна процесуальна ухвала. Позивачу дають можливість усунути недоліки, після чого справа може розглядатися далі.
Так. Частини 11–13 статті 187 ЦПК України прямо передбачають такий механізм, якщо після відкриття справи суд виявив недотримання вимог до позову.
У позові про стягнення грошей має бути обґрунтований розрахунок. Якщо з документів неможливо зрозуміти нарахування, платежі та формування залишку, правильність заявленої суми неможливо перевірити.
В ухвалі суд прямо зазначив: якщо недоліки не будуть усунені у встановлений строк, позовну заяву залишать без розгляду.
Ні. Законність комісії ще не вирішена. Це один із аргументів захисту, який суд має оцінити під час розгляду справи по суті.
Так. Визнання факту отримання кредиту не означає автоматичного визнання всього розрахунку кредитора, комісій, інших нарахувань або заявлених ним судових витрат.
=== ЧИТАЙТЕ ПО ТЕМІ ===
- «МФО подало в суд: що робити боржнику і як захищатися» — базовий алгоритм після отримання позову. МФО подало в суд: покрокова інструкція
- «Фінпром Маркет зменшив позовні вимоги на 62% після заперечень» — ще один приклад того, як відзив може змінити розвиток кредитного спору. Кейс Фінпром Маркет
- «Іннова-Нова вимагала майже 30 000 грн: суд відмовив у позові» — приклад перевірки не лише суми боргу, а й самої правової підстави вимог. Кейс Іннова-Нова