Зміст статті
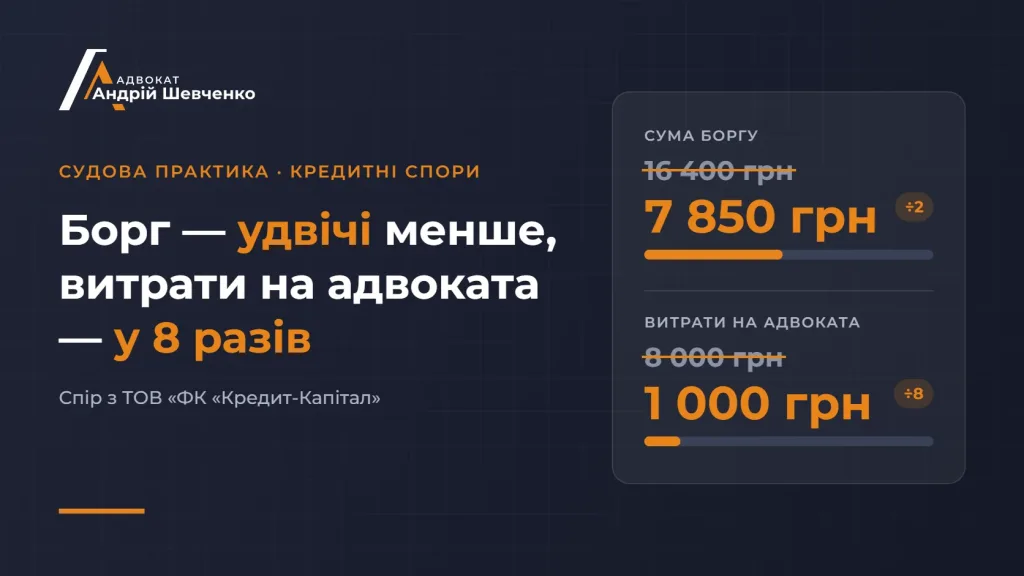
Що вимагав «Кредит-Капітал» Що вирішив суд Чому суд не стягнув 8 550 грн процентів Що я заперечував у відзиві Витрати на адвоката кредитора: у 8 разів менше Що каже закон Чому ця справа важлива для інших позичальників Що далі Коротко про головне Питання та відповіді Читайте такожТОВ «ФК «Кредит-Капітал» просило суд стягнути з моєї клієнтки 16 400 грн за кредитом Credit7 (ТОВ «Лінеура Україна»), за яким вона отримала лише 5 000 грн, і ще 8 000 грн витрат на адвоката. Суд зменшив суму стягнення більш ніж удвічі — до 7 850 грн, а витрати кредитора на правничу допомогу — у 8 разів, до 1 000 грн.
Коротко: позов задоволено частково. Борг: 16 400 → 7 850 грн, тобто більш ніж удвічі менше. Витрати на адвоката кредитора: 8 000 → 1 000 грн, у 8 разів менше. Рішення ще не набрало законної сили.
Що вимагав «Кредит-Капітал»
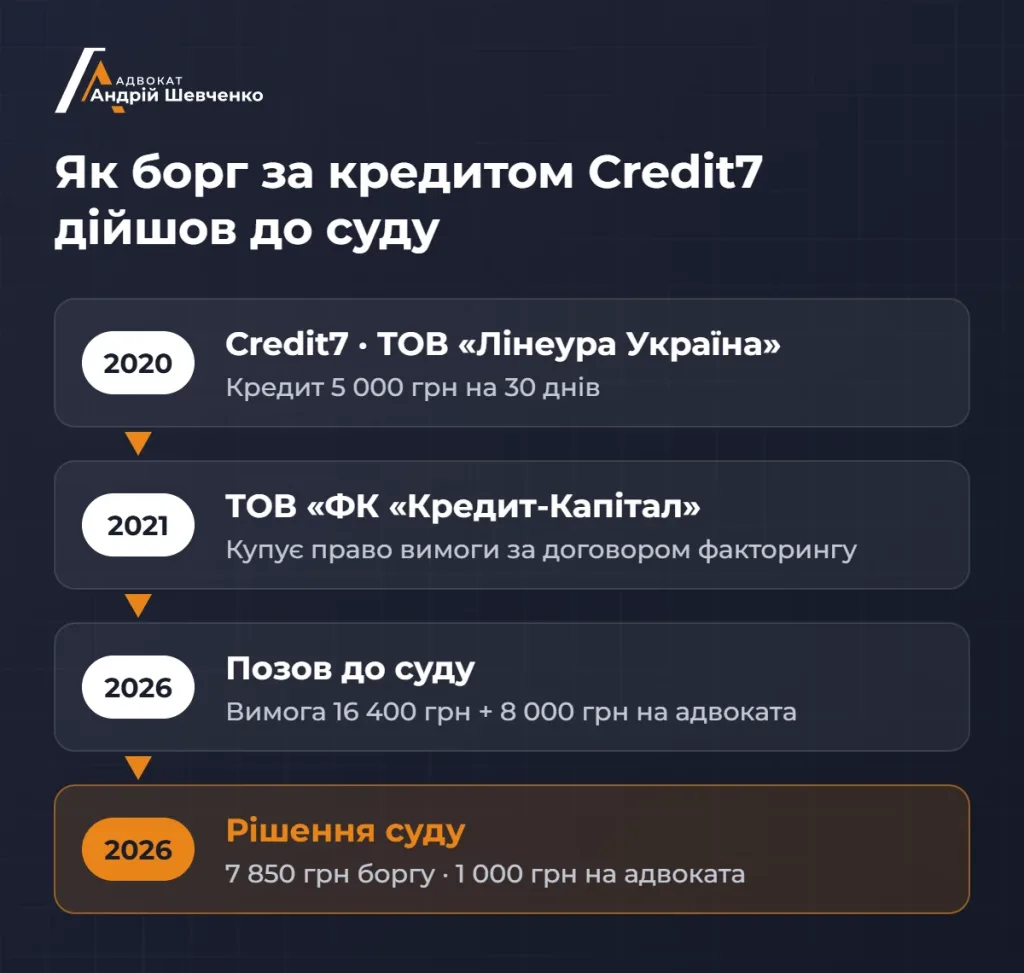
У 2020 році клієнтка оформила онлайн-кредит у ТОВ «Лінеура Україна», яке працює під брендом Credit7, на 5 000 грн строком на 30 днів. Ставка — 1,9% на день, тобто майже 700% річних. Навесні 2021 року первісний кредитор продав право вимоги за цим договором ТОВ «ФК «Кредит-Капітал», і вже у 2026 році нова фінансова компанія звернулася до суду.
За розрахунком позивача борг становив:
- 5 000 грн — тіло кредиту;
- 11 400 грн — проценти, нараховані приблизно за п’ять місяців, аж до дня продажу боргу.
Крім того, компанія просила стягнути 2 662,40 грн судового збору та 8 000 грн витрат на професійну правничу допомогу. Тобто проценти перевищували суму самого кредиту більш ніж удвічі, а загальна вимога — більш ніж уп’ятеро.
Що вирішив суд
| Позиція | Вимагав кредитор | Присудив суд |
|---|---|---|
| Тіло кредиту | 5 000,00 грн | 5 000,00 грн |
| Проценти | 11 400,00 грн | 2 850,00 грн |
| Судовий збір | 2 662,40 грн | 1 274,49 грн |
| Витрати кредитора на адвоката | 8 000,00 грн | 1 000,00 грн |
| Витрати клієнтки на адвоката (стягнуто з кредитора) | — | −1 000,00 грн |
| Разом до сплати | 27 062,40 грн | 9 124,49 грн |
Позов задоволено на 47,87%. Відповідно до цієї частки суд розподілив і судовий збір (ч. 1 ст. 141 ЦПК України).
Чому суд не стягнув 8 550 грн процентів
Ключове питання справи — до якої дати кредитор мав право нараховувати проценти. Договір укладено на 30 днів. Строк можна було продовжити, але не автоматично: за умовами договору позичальник мав ініціювати продовження платежем у розмірі нарахованих процентів, а кредитор — погодитися на це.
- Видача кредиту
5 000 грн на 30 днів під 1,9% на день. - Одне продовження строку
Клієнтка сплатила 2 850 грн процентів, і строк кредиту продовжили ще на 30 днів. Це підтверджено додатковим договором. - Строк закінчився
Доказів подальших продовжень позивач не надав. З цього моменту право нараховувати договірні проценти припинилося. - Нарахування «за інерцією»
Попри це, проценти за ставкою 1,9% на день нараховували ще кілька місяців — до продажу боргу. Саме так утворилися 11 400 грн.
Суд застосував висновок Великої Палати Верховного Суду з постанови від 28 березня 2018 року у справі №444/9519/12: після спливу строку кредитування право кредитора нараховувати передбачені договором проценти припиняється. Після цього інтереси кредитора захищає вже ч. 2 ст. 625 ЦК України — інфляційні втрати та 3% річних, а не договірна ставка.
Тому суд визнав обґрунтованими лише проценти за продовжений строк: 5 000 грн × 1,9% × 30 днів = 2 850 грн. Решту — 8 550 грн, або 75% заявлених процентів — суд стягувати відмовив.
Важливо: пролонгація кредиту не відбувається «сама собою». Якщо кредитор стверджує, що строк продовжувався, він має довести це документами — у порядку, який передбачає саме договір.
Що я заперечував у відзиві
Після відкриття провадження я подав відзив від імені клієнтки, а згодом — заперечення на відповідь позивача. Позиція захисту стосувалася:
- доведеності укладення договору та отримання коштів саме за цим договором;
- нарахування процентів поза межами строку кредитування;
- співмірності заявлених кредитором 8 000 грн витрат на адвоката;
- процесуальних строків: відповідь на відзив позивач подав із пропуском строку.
Не всі аргументи суд підтримав. На клопотання позивача суд витребував відомості з банку, і зарахування 5 000 грн на картку клієнтки було підтверджено. Тому тіло кредиту суд стягнув у повному обсязі. Але в частині процентів і судових витрат позиція захисту спрацювала.
Витрати на адвоката кредитора: у 8 разів менше
Фінансові компанії часто додають до позову кілька тисяч гривень «правничої допомоги». У цій справі суд оцінив ці витрати за критеріями ч. 4 ст. 137 ЦПК України — складність справи, витрачений час, обсяг роботи та ціна позову — і дійшов висновку, що 8 000 грн очевидно завищені, адже робота не була складною і не потребувала багато часу.
У результаті суд стягнув на користь кредитора лише 1 000 грн. За тим самим підходом суд стягнув із кредитора 1 000 грн на користь клієнтки — у рахунок її витрат на правничу допомогу. Фактично ці суми взаємно компенсуються.
Що каже закон
- Ст. 1054 ЦК України — кредитодавець надає кошти на умовах договору, а позичальник повертає кредит і сплачує проценти.
- Постанова ВП ВС від 28.03.2018 у справі №444/9519/12 — після спливу строку кредитування договірні проценти не нараховуються.
- Ч. 2 ст. 625 ЦК України — за прострочення грошового зобов’язання: інфляційні втрати та 3% річних.
- Ч. 4 ст. 137 ЦПК України — витрати на адвоката мають бути співмірними зі складністю справи, обсягом роботи і ціною позову.
- Ч. 1 ст. 141 ЦПК України — судовий збір розподіляється пропорційно до задоволених вимог.
Чому ця справа важлива для інших позичальників
Схема «кредит на 30 днів — проценти нараховуються місяцями — борг продають факторинговій компанії» типова для онлайн-кредитів, зокрема для старих договорів Credit7. Якщо ви отримали подібний позов, перевірте:
- який строк кредиту вказаний у договорі;
- чи продовжувався строк і чим кредитор це підтверджує;
- за який період нараховано проценти у розрахунку;
- чи враховані всі ваші платежі;
- скільки кредитор просить на адвоката і чим це підтверджує.
Часто саме проценти «після строку» становлять більшу частину позову. Але суд їх не відсіє сам собою, якщо відповідач мовчить: без відзиву справу розглядають за матеріалами кредитора.
Що далі
Рішення ухвалене в жовтні 2026 року і ще не набрало законної сили: кожна сторона може оскаржити його в апеляційному порядку протягом 30 днів з дня проголошення. Якщо апеляційну скаргу не подадуть, рішення набере законної сили після спливу цього строку.
Особисті дані клієнтки, реквізити справи та договору я свідомо не розкриваю, щоб зберегти її приватність. Усі суми наведені за текстом рішення суду.
Коротко про головне
- «Кредит-Капітал» вимагав 16 400 грн за кредитом у 5 000 грн, а разом із витратами — 27 062,40 грн.
- Суд зменшив суму стягнення більш ніж удвічі — до 7 850 грн: тіло кредиту і проценти лише за погоджений строк.
- Проценти, нараховані після закінчення строку кредитування, — 8 550 грн — суд не стягнув.
- Витрати кредитора на адвоката суд зменшив у 8 разів — з 8 000 до 1 000 грн.
- Ще 1 000 грн витрат на правничу допомогу суд стягнув із кредитора на користь клієнтки.
Сума в позові фінансової компанії — це її позиція, а не вирок. Кожне нарахування має бути доведене документами й обмежене строком договору.
Якщо на вас уже подали до суду, надішліть мені позов і додатки до нього. Я оціню розрахунок кредитора, строки нарахувань і можливі аргументи захисту у вашій ситуації.
Питання та відповіді
Чи може МФО нараховувати проценти після закінчення строку кредиту?
За загальним підходом Великої Палати Верховного Суду — ні: після спливу строку кредитування договірні проценти не нараховуються. Кредитор може вимагати інфляційні втрати та 3% річних за ч. 2 ст. 625 ЦК України. Але кожен договір треба перевіряти окремо: важливі умови про строк і пролонгацію.
Що таке пролонгація кредиту і як її довести?
Це продовження строку користування кредитом. Порядок визначає договір — наприклад, через сплату процентів і згоду кредитора. Довести продовження має кредитор: додатковим договором, підтвердженням платежу, листуванням тощо.
Чи обов’язково платити кредитору 8 000 грн за його адвоката?
Ні, якщо суд визнає ці витрати неспівмірними. Суд оцінює складність справи, час і обсяг роботи адвоката та ціну позову. У цій справі суд зменшив витрати кредитора з 8 000 до 1 000 грн.
Чи можна стягнути з кредитора витрати на свого адвоката?
Так, якщо позов задоволено частково або в ньому відмовлено. Витрати потрібно заявити й підтвердити документами: договором, актом, доказами оплати. Суд стягує їх у розмірі, який вважає обґрунтованим.
Що буде, якщо не подати відзив на такий позов?
Суд розгляне справу за наявними матеріалами — тобто переважно за документами кредитора. Відзив дає змогу показати суду, які нарахування незаконні або не доведені.
Читайте також
- Як законно зменшити борг перед МФО: контррозрахунок і незаконні нарахування — як порахувати законну суму самостійно.
- Позов за кредитом Credit7 («Лінеура Україна») — що перевіряю в таких справах.
- Суд залишив без руху позов «Кредит-Капітал» після відзиву — ще одна справа з цим кредитором.
- Чи можуть стягнути більше двох тіл кредиту — як перевірити проценти, комісії та штрафи.
- «Фінпром Маркет» зменшив вимоги на 62% після відзиву.
- «Іннова-Нова» вимагала майже 30 000 грн: суд відмовив у позові.
Матеріал має інформаційний характер і не є правовою консультацією.