


Біт Капітал і Верховний Суд опинилися в центрі показової справи: НБУ визнав діяльність сервісу незаконною, але договір суд не скасував.
Чому Верховний Суд не скасував договір Біт Капітал?
Верховний Суд відмовив у визнанні договору недійсним, оскільки погодився з судами попередніх інстанцій: між сторонами була укладена цивільно-правова позика, а не договір споживчого кредиту. Через таку кваліфікацію суд відкинув аргумент про відсутність у GOLDEN INTEREST GROUP LIMITED статусу фінансової установи та ліцензії на споживче кредитування.
При цьому Верховний Суд не визнавав діяльність BitCapital законною і не скасовував рішення НБУ. Суд розглядав значно вужче питання: чи є достатні підстави визнати недійсним конкретний договір позики від 27 квітня 2024 року.
Важливо: рішення Верховного Суду не легалізує BitCapital. Воно стосується дійсності одного конкретного договору та заявлених у цій справі підстав.
Що сталося у справі №721/747/24
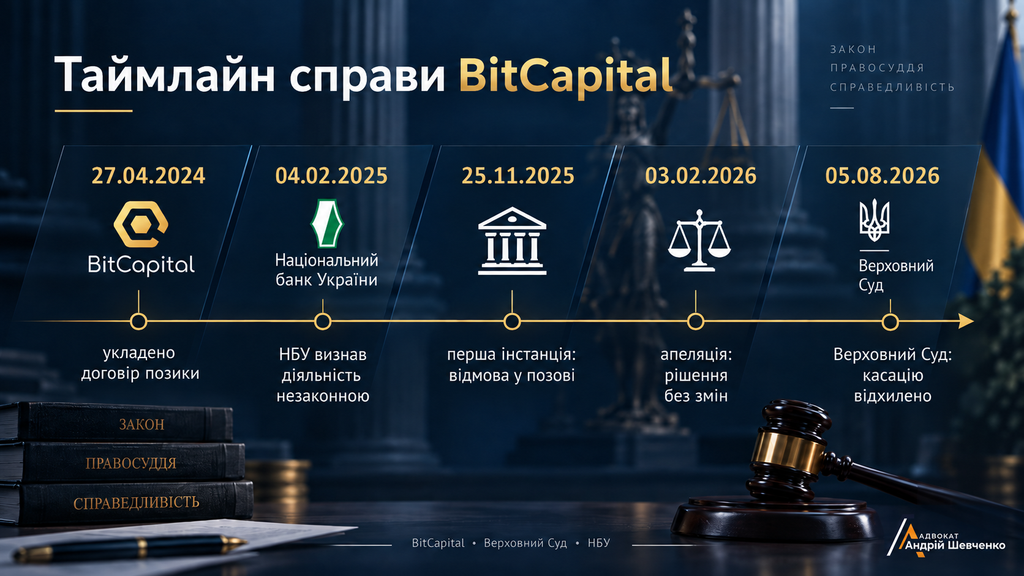
27 квітня 2024 року громадянин України уклав із британською компанією GOLDEN INTEREST GROUP LIMITED, яка використовувалася сервісом BitCapital, договір позики «Доступний».
За умовами договору позичальнику передавалося 500 USDT на електронний гаманець. У договорі ця сума була оцінена у 19 900 грн, а повернути позику потрібно було до 26 травня 2024 року.
Крім самої позики, договором передбачалися проценти та комісії. Суд першої інстанції наводив, зокрема, такі умови: 135 USDT процентів за строк користування, 20 USDT одноразової комісії за отримання позики та 30 USDT комісії за обслуговування електронного кабінету й договору.
Позичальник звернувся до суду та вимагав визнати договір недійсним. Серед його аргументів були:
- GOLDEN INTEREST GROUP LIMITED не є українською фінансовою установою та не має відповідної ліцензії;
- фактично компанія займається кредитуванням громадян України;
- кредитування через USDT не легалізоване як спосіб обходу правил споживчого кредитування;
- не дотримані вимоги законодавства про захист споживачів та споживче кредитування;
- договір укладений у неналежній формі.
25 листопада 2025 року Путильський районний суд у позові відмовив. 3 лютого 2026 року Чернівецький апеляційний суд залишив рішення без змін. 5 серпня 2026 року Верховний Суд також відмовив позичальнику та остаточно залишив попередні рішення в силі.
Що саме вирішив Верховний Суд за позовом до BitCapital
Ключове для розуміння цієї постанови — Верховний Суд пішов не від оцінки бізнес-моделі BitCapital загалом, а від юридичної конструкції конкретного договору.
Суд виходив із того, що стаття 1046 ЦК України дозволяє укладати договір позики, за яким одна сторона передає іншій гроші або інші речі, визначені родовими ознаками, а позичальник зобов’язується повернути таку саму кількість.
На думку суду, саме це і відбулося: позичальник погодився отримати 500 USDT, зазначив свій електронний гаманець, підписав договір електронним підписом та не спростував факту отримання активу.
Верховний Суд також звернув увагу на презумпцію правомірності правочину: договір вважається правомірним, доки його недійсність прямо не передбачена законом або доки він не визнаний судом недійсним із конкретної встановленої законом підстави.
І саме тут позов, за оцінкою суду, не спрацював: позивач не довів, що під час укладення договору були порушені вимоги статті 203 ЦК України та що саме оспорюваний договір порушив його цивільне право чи інтерес.
Чому суд відкинув аргумент про відсутність ліцензії Біт Капітал
Це найважливіший фрагмент постанови.
У касаційній скарзі прямо зазначалося, що GOLDEN INTEREST GROUP LIMITED не є фінансовою установою та не має відповідної ліцензії.
Верховний Суд цей аргумент не залишив без уваги, але відхилив його дуже коротко. Причина: суд вважав, що між сторонами виникли відносини позики, а не кредитування, тому законодавство про споживче кредитування на ці відносини не поширюється.
Тобто логіка рішення фактично така:
це договір позики → це не споживчий кредит → вимоги до кредитодавця та споживчого кредитування не застосовуються → відсутність такої ліцензії не робить договір недійсним.
Саме ця юридична кваліфікація і визначила результат справи.
Але НБУ дійшов протилежного висновку щодо BitCapital
І тут виникає головна суперечність цієї справи. 4 лютого 2025 року Національний банк після поглибленого аналізу роботи BitCapital встановив, що договори сервісу лише формально оформлялися як позики в USDT.
За висновком НБУ, фактично споживач отримував гривні на умовах повернення, строковості та платності. Тобто за економічною суттю йшлося про фінансову послугу з надання коштів у кредит.
Регулятор прямо зазначив, що така модель використовувалася для обходу встановлених законом механізмів регулювання.
НБУ також повідомляв про понад 700 звернень громадян та за результатами перевірки назвав серед виявлених проблем перевищення граничної денної процентної ставки, недотримання вимог до кредитних договорів і повної вартості кредиту, непрозорість інформації та відсутність обов’язкових відомостей на сайті.
Більше того, Національний банк прямо зазначив: діяльність GOLDEN INTEREST GROUP LIMITED та BitCapital має протиправний характер.
НБУ скористався повноваженням, передбаченим статтею 4 Закону України «Про фінансові послуги та фінансові компанії»: регулятор може визначити, що операція за своєю суттю належить до певного виду фінансової послуги, навіть якщо сторони назвали її інакше.
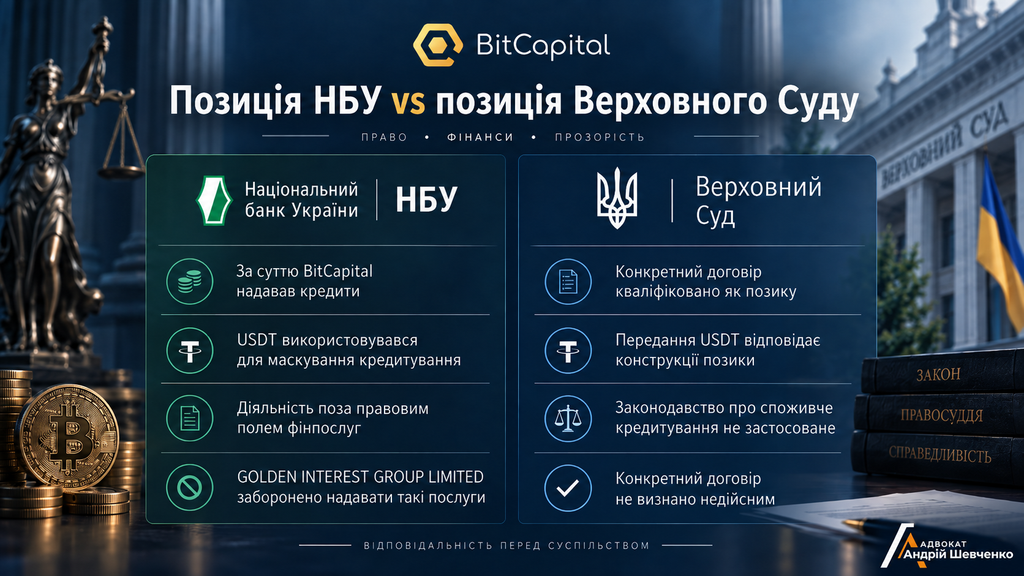
Тому маємо дві різні правові оцінки тієї самої бізнес-моделі:
| НБУ | Суди у справі №721/747/24 |
| За суттю BitCapital надавав кредити | Конкретний договір кваліфіковано як позику |
| USDT використовувався для маскування кредитування | Передання USDT відповідає конструкції позики |
| Діяльність здійснювалася поза правовим полем фінансових послуг | Законодавство про споживче кредитування не застосоване |
| GOLDEN INTEREST GROUP LIMITED заборонено надавати такі послуги | Конкретний договір не визнано недійсним |
У постанові Верховного Суду ця суперечність по суті не розв’язана.
Чому рішення НБУ саме по собі не зробило договір з Біт Капітал недійсним
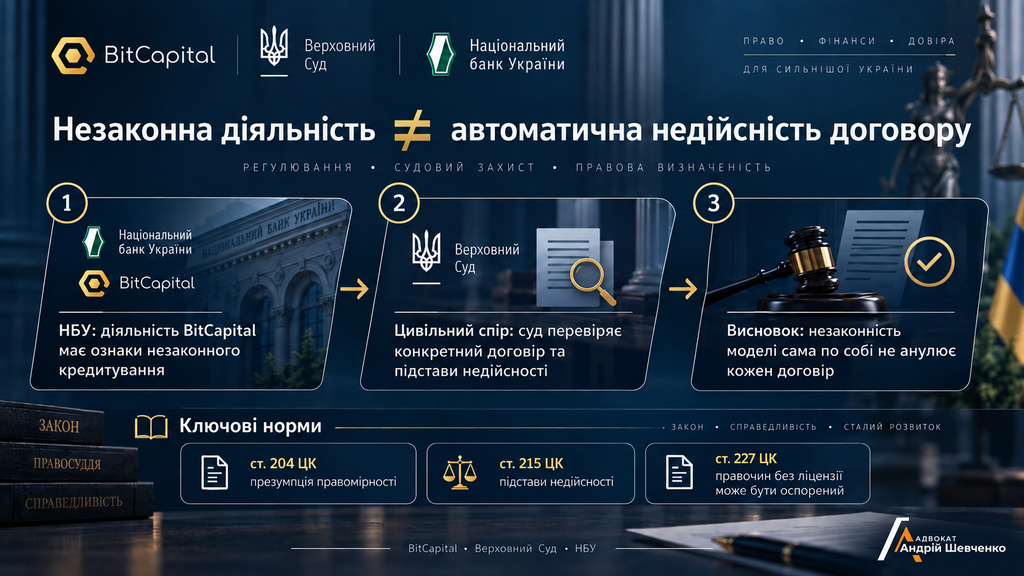
Тут важливо розділити незаконність діяльності суб’єкта та недійсність конкретного цивільного договору. Це не одне й те саме.
Договір був укладений 27 квітня 2024 року. Рішення НБУ №33-рш щодо BitCapital з’явилося 4 лютого 2025 року. НБУ заборонив GOLDEN INTEREST GROUP LIMITED надалі надавати через BitCapital послуги, які мають ознаки фінансової послуги з надання коштів у кредит.
Але рішення регулятора не містить правила, за яким усі раніше укладені договори BitCapital автоматично стають недійсними. Для цього в цивільному процесі необхідно встановити конкретну передбачену законом підставу недійсності.
Тому теза «НБУ визнав BitCapital незаконним — отже всі його договори автоматично недійсні» юридично занадто спрощена.
Інше питання — чи мала встановлена НБУ сутність діяльності BitCapital вплинути на правову кваліфікацію самого договору. На мою думку, саме тут постанова Верховного Суду залишає найбільше запитань.
Стаття 227 ЦК: питання, на яке постанова у справі Біт Капітал не дала відповіді
Є ще одна важлива норма — стаття 227 Цивільного кодексу України.
Вона прямо встановлює:
правочин юридичної особи, вчинений нею без відповідного дозволу або ліцензії, може бути визнаний судом недійсним.
Такий правочин не є недійсним автоматично. Він є оспорюваним — тобто питання має вирішити суд після встановлення необхідних обставин. На це також зверталося увагу в судовій практиці щодо застосування статті 227 ЦК.
У тексті постанови Верховного Суду у справі BitCapital стаття 227 ЦК України взагалі не аналізується.
І це показово, адже фактичний аргумент про відсутність у GOLDEN INTEREST GROUP LIMITED необхідного дозволу або ліцензії проходив через позов, апеляцію та касаційну скаргу.
Тут можна поставити закономірне питання: якщо позивач посилається на факт здійснення діяльності без ліцензії, чи повинен суд сам визначити належну норму права, яка регулює такі обставини?
Практика самого Верховного Суду виходить із принципу jura novit curia — «суд знає закони». Неправильне посилання сторони на конкретну правову норму саме по собі не звільняє суд від обов’язку надати встановленим обставинам правильну юридичну кваліфікацію.
Це не означає, що застосування статті 227 автоматично призвело б до перемоги позивача.
Необхідно було б встановити, зокрема, що на момент укладення саме цього договору діяльність, яку фактично здійснювала GOLDEN INTEREST GROUP LIMITED, вимагала відповідної ліцензії, що компанія її не мала, а також оцінити наслідки цього для прав позичальника.
Але відсутність у постанові окремого аналізу статті 227 ЦК та рішення НБУ №33-рш залишає важливу частину правової проблеми фактично без відповіді.
Чи правильно суд назвав відносини з BitCapital просто «позикою»
Саме тут, на мою думку, проходить головна межа спору. Окрема особа справді може дати іншій особі позику. Для цього сама по собі не потрібна конструкція банківського кредиту. Наприклад, Верховний Суд і в інших справах зазначає, що звичайна цивільна позика між фізичними особами не перетворюється на фінансову послугу лише через нарахування процентів.
Але BitCapital — це інша фактична модель. Йдеться не про разову приватну позику між двома особами, а про онлайн-сервіс, через який нерезидент систематично пропонував українським споживачам стандартизовані короткострокові позики під проценти та комісії. Саме тому НБУ аналізував не назву договору, а економічну сутність операцій і дійшов висновку про фактичне кредитування.
Верховний Суд у справі №721/747/24 пішов іншим шляхом: він зосередився насамперед на конструкції статті 1046 ЦК та змісті конкретного підписаного договору.
І саме різний рівень аналізу — форма конкретного договору проти сутності системної діяльності сервісу — пояснює, як НБУ та суд могли дійти настільки різних результатів.
Що з аргументом Верховного Суду про USDT та іноземну валюту в договорі BitCapital
Ще один дискусійний момент — посилання судів на судову практику щодо позик в іноземній валюті. Суди зазначили, що сторони можуть установлювати валютний еквівалент зобов’язання, і послалися на постанову Великої Палати Верховного Суду від 16 січня 2019 року у справі №373/2054/16-ц.
Але USDT і долар США — не одне й те саме. Сам НБУ у своєму аналізі BitCapital наголошував, що віртуальні активи не є іноземною валютою чи законним платіжним засобом в Україні.
Тому практика щодо законності зобов’язань у доларах США може пояснювати можливість визначити гривневий еквівалент, але вона не дає повної відповіді на головне питання цієї справи: чи була системна видача таких «позик» через BitCapital фактично регульованою послугою споживчого кредитування.
На це питання НБУ відповів «так». Суди у цій конкретній справі — фактично «ні».
Чи означає рішення Верховного Суду, що BitCapital працював законно? Ні. Це, мабуть, найважливіший висновок для позичальників.
Постанова Верховного Суду не скасовує рішення Національного банку, не визнає GOLDEN INTEREST GROUP LIMITED фінансовою установою і не встановлює, що бізнес-модель BitCapital відповідала українському фінансовому законодавству.
Навпаки, офіційна позиція НБУ залишається чіткою: у діяльності сервісу були встановлені ознаки безліцензійного надання фінансової послуги, а діяльність GOLDEN INTEREST GROUP LIMITED та BitCapital регулятор назвав протиправною.
Верховний Суд вирішив інше питання: чи довів конкретний позивач у конкретній цивільній справі юридичні підстави для недійсності свого договору. І відповідь суду була негативною.
Що це рішення означає для інших боржників BitCapital
Постанова від 5 серпня 2026 року суттєво ускладнює стратегію, побудовану лише на одному аргументі: «BitCapital працював незаконно, тому мій договір автоматично недійсний». Суд уже показав, що такого логічного переходу для нього недостатньо.
У спорі потрібно аналізувати сам договір, фактичний механізм отримання коштів, транзакції, проценти та комісії, інформацію, яку надали споживачу до укладення договору, спосіб розрахунку заборгованості та конкретні порушення прав позичальника.
Так само потрібно окремо обґрунтовувати, чому до конкретних відносин має застосовуватися спеціальне законодавство про фінансові послуги або споживче кредитування, а не лише загальні положення ЦК про позику. Просте копіювання позову зі справи №721/747/24 після цієї постанови є ризикованим.
Що змінилося після втручання НБУ та правоохоронців в діяність BitCapital
Ситуація навколо BitCapital не обмежилася рішенням фінансового регулятора. У квітні 2026 року правоохоронні органи повідомили про розслідування діяльності групи осіб, яка, за даними слідства, використовувала сервіси BitCapital та Crypsee для надання онлайн-позик і подальшого стягнення коштів.
Сімом особам було повідомлено про підозру за ч. 4 ст. 189 та ч. 3 ст. 355 КК України. Офіс Генерального прокурора повідомляв щонайменше про 41 потерпілого та понад 5,3 млн грн збитків у задокументованих епізодах. Кіберполіція вказувала, що потенційно постраждалих може бути значно більше.
Водночас це кримінальне провадження не можна подавати як доведення вини конкретних осіб чи автоматичне підтвердження недійсності договорів. Досудове розслідування триває, а до обвинувального вироку діє презумпція невинуватості.
У результаті станом на 2026 рік існують одразу три юридичні площини:
- НБУ: діяльність BitCapital має ознаки незаконного фінансового кредитування.
- Правоохоронні органи: розслідують можливі вимагання та примушування до виконання цивільно-правових зобов’язань.
- Верховний Суд: у справі №721/747/24 не визнав конкретний договір позики недійсним.
Одне не скасовує іншого.
Що каже закон
Для цієї справи принципове значення мають одразу кілька норм Цивільного кодексу.
- Стаття 204 ЦК України встановлює презумпцію правомірності правочину. Поки договір не є нікчемним за законом або не визнаний недійсним судом, він вважається чинним.
- Статті 203 та 215 ЦК України визначають загальні вимоги до правочину та підстави його недійсності.
- Стаття 1046 ЦК України регулює звичайний договір позики. Саме цю норму Верховний Суд фактично поставив у центр своєї аргументації.
- Стаття 227 ЦК України передбачає можливість визнання недійсним правочину юридичної особи, укладеного без необхідного дозволу чи ліцензії. У постанові щодо BitCapital окремої оцінки цієї норми немає.
- Окремо діє Закон України «Про фінансові послуги та фінансові компанії». Саме на його підставі НБУ визначив операції BitCapital як такі, що мають ознаки фінансової послуги з надання коштів у кредит.
Тому юридична проблема цієї справи полягає не стільки в тому, чи можна взагалі укласти договір позики в електронній формі. Можна.
Головне питання інше: де закінчується звичайна цивільна позика та починається професійне системне кредитування споживачів, яке підлягає державному регулюванню.
У справі BitCapital НБУ та цивільні суди фактично провели цю межу в різних місцях.
Контекст: чому ця судова справа з BitCapital важлива
Ця постанова цікава далеко не лише позичальникам BitCapital. Вона показує ширшу проблему українського права: цифрова форма правочину та використання криптоактиву можуть створювати зовнішню конструкцію звичайної позики, хоча економічно бізнес працює як масовий сервіс короткострокового кредитування.
НБУ вже продемонстрував, що дивитиметься на сутність таких операцій, а не лише на назву договору.
Постанова Верховного Суду у справі №721/747/24 показує іншу сторону проблеми: у цивільній справі одного лише встановлення незаконності бізнес-моделі регулятором може виявитися недостатньо, якщо позивач не пов’яже цю незаконність із конкретною нормою про недійсність правочину та конкретним порушенням свого права.
Висновок
Верховний Суд 5 серпня 2026 року відмовився визнавати недійсним договір позики, укладений із GOLDEN INTEREST GROUP LIMITED через модель, пов’язану з BitCapital.
Основна причина — суд визнав відносини звичайною цивільною позикою, а не споживчим кредитуванням.
Водночас це рішення не означає, що Верховний Суд легалізував BitCapital. Чинною залишається позиція НБУ про протиправність діяльності сервісу та про фактичне надання ним фінансової послуги з кредитування.
Найбільш дискусійним у постанові залишається те, що Верховний Суд не дав окремої відповіді щодо застосування статті 227 ЦК України та фактично не узгодив свою кваліфікацію договору з висновком НБУ про економічну сутність операцій BitCapital.
Для інших позичальників це означає одне: універсальної формули «BitCapital незаконний — договір недійсний» після цієї постанови немає. Захист потрібно будувати індивідуально, виходячи зі змісту договору, доказів та конкретного порушення прав.
Матеріал має інформаційний характер, не є індивідуальною юридичною консультацією та не замінює правової допомоги з урахуванням конкретних обставин справи.
Питання/Відповідь
Ні. Верховний Суд не оцінював законність усієї діяльності сервісу в цілому. Він лише відмовив у визнанні недійсним конкретного договору у справі №721/747/24. НБУ й надалі офіційно вказує на протиправність діяльності BitCapital.
Суд кваліфікував його як договір позики за статтею 1046 ЦК України, а не як споживчий кредит. Позивач, на думку суду, не довів передбачених законом підстав недійсності та порушення свого права.
Ні. Стаття 227 ЦК передбачає, що правочин юридичної особи, вчинений без необхідної ліцензії, може бути визнаний недійсним судом. Тобто потрібне відповідне судове рішення та встановлення необхідних обставин.
Так, але перспективи залежать від конкретних підстав і доказів. Після постанови Верховного Суду посилання лише на незаконність роботи сервісу, найімовірніше, буде недостатнім.
Необов’язково заявлена кредитором сума є правильною. Окремо потрібно перевіряти тіло боргу, проценти, комісії, штрафні нарахування, платежі та умови конкретного договору.
Так. Погрози, шантаж чи примушування до виконання зобов’язання не стають законними через наявність боргу. У 2026 році правоохоронці вже повідомили про кримінальне провадження, пов’язане з методами стягнення через BitCapital та Crypsee.
Читайте також:
- Не оформлювали кредит, а він у вашій кредитній історії? Як виправити її через УБКІ без суду
- Отримали позов від мікрофінансової організації? Що робити, якщо МФО подало до суду — покрокова інструкція